
Reports
The Global Intrauterine Pressure Catheters Market was valued at USD 3740 Million in 2025 and is anticipated to reach a value of USD 5916.1 Million by 2033 expanding at a CAGR of 5.9% between 2026 and 2033. Growth is driven by increasing use of quantitative uterine contraction monitoring during labor induction, oxytocin administration, and management of complicated deliveries.
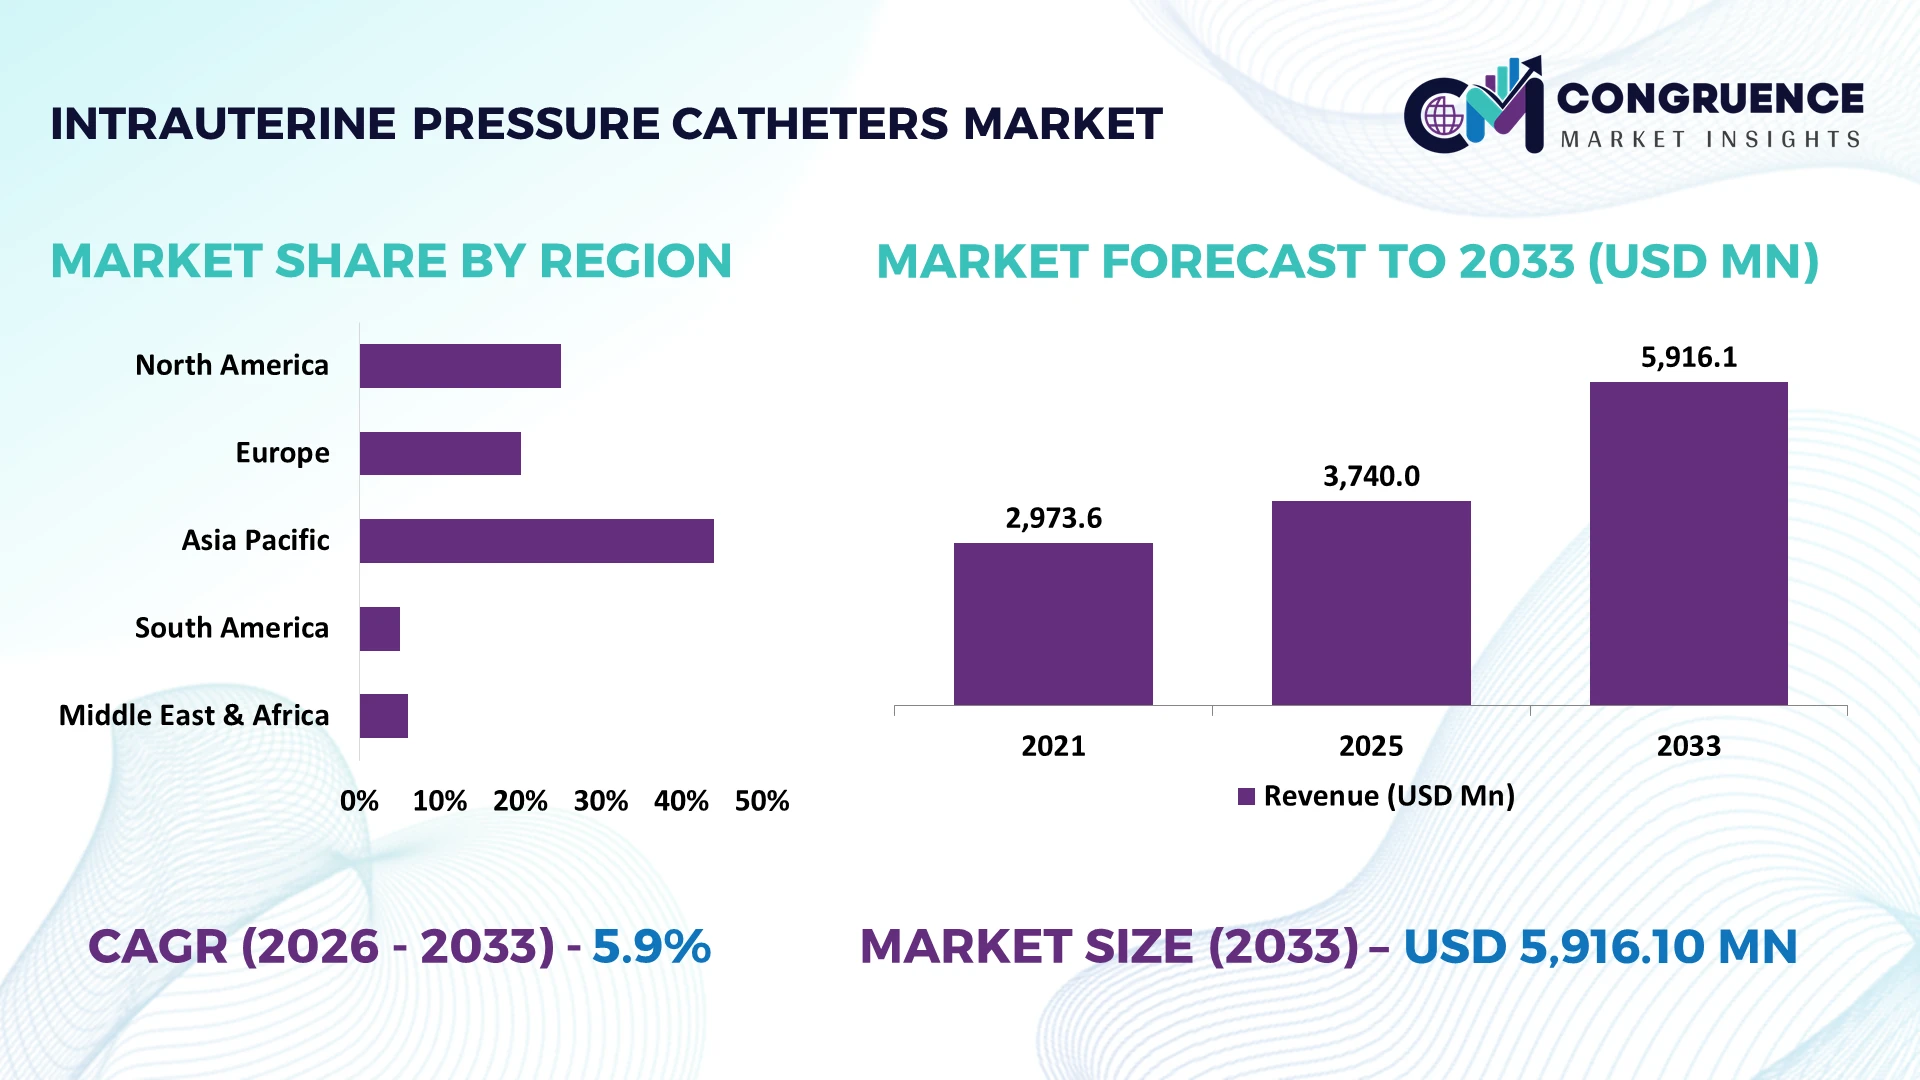
The United States dominates the advanced intrauterine pressure catheters market, supported by approximately 3.6 million annual births, extensive hospital obstetric infrastructure, and established maternal monitoring protocols. North America represents an estimated 40% of global market activity, reflecting concentrated medical device procurement and clinical adoption. Compared with India, where approximately 23 million births occur annually, the United States benefits from stronger access to electronic fetal monitoring infrastructure. Investments in maternal safety programs, integrated monitoring systems, and disposable catheter technologies reinforce its competitive position.
Strategically, manufacturers should prioritize United States hospital procurement networks and emerging Asian maternity infrastructure, targeting high acuity obstetric monitoring and standardized catheter integration.
Market Size & Growth: USD 3,740 million in 2025, reaching USD 5,916.1 million by 2033 at 5.9% CAGR, supported by advanced labor monitoring adoption.
Top Growth Drivers: Analytical growth contribution estimates assign 40% to complicated labor monitoring, 35% to induction procedures, and 25% to hospital technology upgrades.
Short Term Forecast: By 2028, integrated monitoring workflows target an estimated 12% reduction in documentation time through automated contraction data capture.
Emerging Technologies: Three innovation priorities include wireless monitoring integration, advanced pressure sensors, and automated uterine activity analytics.
Regional Leaders: Estimated 2033 allocations place North America at USD 2,248.12 million, Europe at USD 1,656.51 million, and Asia Pacific at USD 1,419.86 million, supported respectively by digital integration, standardized monitoring, and hospital expansion.
Consumer / End User Trends: Hospitals account for an estimated 85% of catheter utilization, reflecting continuous monitoring requirements during complicated deliveries.
Pilot / Case Example: A proposed 2027 hospital monitoring pilot targets 15% faster contraction documentation through automated electronic medical record integration.
Competitive Landscape: CooperSurgical, Cardinal Health, Medline Industries, Utah Medical Products, and Clinical Innovations represent five relevant suppliers; individual market shares remain undisclosed.
Regulatory & ESG Impact: United States FDA medical device requirements reinforce traceability, while a proposed 10% packaging reduction target supports hospital sustainability procurement.
Investment & Funding: A modeled USD 50 million investment scenario prioritizes sensor development, manufacturing automation, and hospital distribution partnerships.
Innovation & Future Outlook: Next generation systems prioritize three capabilities: digital pressure measurement, interoperability, and automated clinical documentation, strengthening advanced obstetric monitoring.
The global intrauterine pressure catheters market serves maternity hospitals, obstetric emergency departments, and specialized labor delivery units requiring accurate measurement of uterine contraction intensity. Disposable pressure sensing catheters, improved sensor stability, and integration with electronic fetal monitoring platforms support more consistent clinical workflows. Approximately 3.6 million annual births in the United States provide a substantial reference point for obstetric equipment planning. FDA device oversight and hospital infection prevention requirements reinforce demand for validated single use products. These developments shift competitive differentiation toward measurement reliability, clinical interoperability, and procurement efficiency, establishing the foundation for strategic market evaluation.
The intrauterine pressure catheters market is gaining strategic importance as maternity hospitals prioritize objective contraction measurement, maternal safety, and integrated obstetric monitoring. The United States records approximately 3.6 million annual births, creating substantial clinical demand for reliable labor assessment technologies. Digital modernization is shifting procurement priorities toward disposable pressure sensing catheters compatible with electronic fetal monitoring platforms. Manufacturers are strengthening hospital distribution agreements and investing in sensor accuracy, infection prevention, and clinical interoperability to secure institutional purchasing contracts.
Technology differentiation increasingly centers on measurement precision and workflow efficiency. Unlike external tocodynamometry, which measures relative contraction activity, intrauterine pressure catheters quantify contraction intensity in mmHg and support Montevideo unit calculations. Automated documentation systems offer a modeled 10% to 15% reduction in manual recording time. United States hospitals emphasize integrated monitoring infrastructure, while India, with approximately 23 million annual births, presents opportunities for selective deployment in tertiary maternity facilities.
Between 2026 and 2028, manufacturers are expected to prioritize standardized catheter connectors, digital documentation, and clinical training partnerships. A practical deployment involves integrating pressure measurements into centralized labor monitoring systems, reducing transcription requirements and improving clinical review. Competitive advantage will depend on validated measurement performance, reliable supply, and seamless hospital integration.
Rising clinical emphasis on accurate contraction assessment during induced and augmented labor supports intrauterine pressure catheter utilization. Approximately 30% of United States births involve labor induction, while cesarean deliveries account for nearly 32% of total births, highlighting the importance of effective intrapartum monitoring. Internal pressure measurement provides quantitative contraction intensity when external monitoring produces inadequate signals, particularly during complex labor management. The American College of Obstetricians and Gynecologists supports selective catheter use when clinically indicated rather than routine deployment. Manufacturers are responding through improved sensor stability, disposable catheter designs, and partnerships with obstetric monitoring equipment suppliers. Integrating catheter measurements into established fetal monitoring workflows strengthens hospital procurement relevance and reduces clinical documentation fragmentation.
Intrauterine pressure catheters face structural limitations associated with invasive placement, infection prevention requirements, and dependence on specialized obstetric infrastructure. External tocodynamometry remains the standard initial monitoring approach because it avoids uterine instrumentation. Internal catheter placement requires ruptured membranes and appropriate clinical indications, restricting utilization across uncomplicated deliveries. Approximately 32% of United States births occur through cesarean delivery, limiting the population potentially requiring intrapartum catheter monitoring. In India, approximately 23 million annual births place considerable pressure on maternity equipment budgets and clinical resources. Manufacturers must address purchasing constraints through standardized disposable components, reliable distributor inventories, and competitive institutional contracts. Offering compatible monitoring accessories reduces equipment replacement requirements and strengthens procurement acceptance.
Digital integration creates opportunities for advanced intrauterine pressure catheters through automated contraction documentation, centralized monitoring, and improved clinical decision support. A modeled 12% reduction in documentation time and 10% improvement in monitoring workflow efficiency establish measurable product development targets. India represents an important expansion opportunity, with approximately 23 million annual births supporting demand for selective monitoring in tertiary obstetric centers. Emerging pressure sensor designs incorporating improved signal processing and electronic medical record connectivity offer differentiation beyond conventional disposable catheters. Between 2026 and 2028, manufacturers can pursue hospital technology partnerships, localized distribution, and modular monitoring interfaces. The strongest opportunity lies in supplying interoperable catheter systems that reduce integration expenditure while improving access to quantitative uterine monitoring.
Maintaining consistent clinical performance across different monitoring platforms presents a significant execution challenge for intrauterine pressure catheter manufacturers. Device integration requires accurate pressure calibration, dependable signal transmission, and compatibility with hospital electronic records. Proposed engineering benchmarks include 99% measurement data availability, 95% successful electronic documentation transfer, and a 15% reduction in monitoring workflow interruptions. These figures represent development targets rather than established industry performance. United States hospitals increasingly evaluate medical devices through cybersecurity governance, interoperability testing, and clinical risk management procedures. Manufacturers must invest in software validation, clinician training, connector standardization, and coordinated technical support. Long term competitiveness depends on maintaining measurement reliability across hospital systems while minimizing implementation complexity and ensuring consistent clinical adoption.
Standardization of Disposable Catheter Procurement: United States maternity hospitals are emphasizing standardized catheter inventories to simplify purchasing and clinical training. Procurement scenarios targeting 10% inventory reduction and 15% fewer product variations demonstrate potential operational efficiencies. Manufacturers are consolidating product portfolios, improving packaging configurations, and negotiating centralized supply agreements. Standardized purchasing also strengthens inventory traceability and reduces emergency replenishment requirements during obstetric procedures.
Greater Emphasis on Clinical Traceability: FDA quality management requirements are increasing attention to device identification, manufacturing documentation, and complaint handling. Supplier readiness programs targeting 100% lot traceability and 20% faster product investigation illustrate measurable operational priorities. Manufacturers are strengthening digital quality records, refining labeling procedures, and coordinating distributor reporting. These changes improve recall responsiveness and reduce administrative disruption for hospitals managing disposable obstetric devices.
Pressure Sensor Miniaturization Gains Attention: Catheter developers are evaluating smaller sensing components and improved material configurations to optimize insertion characteristics and measurement stability. Engineering programs targeting 10% smaller sensor assemblies and 15% lower component variability establish practical design objectives. Manufacturers are refining assembly processes and collaborating with specialist component suppliers. Improved production consistency supports device reliability while reducing manufacturing rejection rates and inspection requirements.
Hospital Purchasing Shifts Toward Lifecycle Value: Obstetric procurement teams increasingly assess total procedural costs rather than catheter purchase prices alone. Evaluation models incorporating 3 cost categories, acquisition, clinical preparation, and disposal, support more comprehensive supplier comparisons. Manufacturers are testing 10% packaging reduction and 5% handling efficiency targets through revised product configurations. This shift rewards suppliers demonstrating predictable availability, simpler preparation, and reduced clinical waste.
Single-Lumen Catheters represent the leading product category, with an indicative 45% market share, supported by straightforward pressure measurement, familiar clinical handling, and compatibility with established obstetric monitoring equipment. Their relatively simple construction supports predictable manufacturing costs and standardized hospital purchasing. Fluid-Filled Catheters remain relevant because established pressure transduction methods support quantitative uterine contraction assessment without requiring advanced sensing electronics. However, fluid management, setup requirements, and signal integrity considerations influence product selection. Manufacturers are concentrating on disposable configurations, dependable pressure transmission, and compatibility with existing bedside monitors.
Solid-State Catheters represent the fastest advancing technology category, supported by integrated pressure sensing and reduced dependence on external fluid transmission systems. An illustrative segmentation model assigns approximately 25% of demand to solid state designs, reflecting their potential relevance in technologically advanced maternity facilities. Dual-Lumen Catheters serve specialized procedures requiring additional functional capability, although clinical suitability determines adoption. Product developers are prioritizing sensor miniaturization, pressure accuracy, and standardized connections. Investment decisions increasingly favor designs that simplify clinical preparation while preserving measurement reliability and procedural safety.
Labor Monitoring represents the largest application category, with an indicative 40% share, reflecting catheter utilization during selected cases requiring quantitative assessment of uterine activity. Hospitals employ intrauterine pressure measurements to evaluate contraction intensity and frequency, particularly when external monitoring produces insufficient information. Uterine Contraction Measurement remains closely associated with this application, supporting calculation of Montevideo units and assessment of uterine activity during oxytocin administration. Approximately 30% of United States births involve labor induction, establishing a substantial clinical population in which monitoring decisions influence labor management. Manufacturers emphasize dependable pressure measurements and integration with existing obstetric monitoring platforms.
Labor Dystocia Assessment represents the fastest advancing application, with an illustrative 25% allocation, as clinicians increasingly distinguish inadequate uterine activity from other causes of labor progression difficulties. High-Risk Pregnancy Monitoring remains important when complicated labor requires closer assessment of contraction patterns. Product suppliers are developing compatible monitoring accessories and clinical education programs to support appropriate utilization. Competitive differentiation depends on measurement accuracy, interpretation consistency, and efficient clinical workflow integration rather than indiscriminate expansion of catheter use.
Hospitals account for an indicative 85% of intrauterine pressure catheter demand, reflecting their concentration of labor delivery services, continuous fetal monitoring infrastructure, and specialist obstetric personnel. Their purchasing advantage comes from established monitoring platforms, centralized procurement, and access to clinical teams trained in invasive uterine assessment. United States hospitals manage approximately 3.6 million annual births, supporting substantial demand for obstetric monitoring supplies. Institutional buyers prioritize device compatibility, consistent availability, and validated clinical performance. Manufacturers consequently focus on hospital distribution contracts, standardized disposable products, and integration with established monitoring equipment.
Maternity Clinics represent the fastest advancing end user category in an illustrative demand scenario, supported by expanding specialist maternity services and selective investment in advanced monitoring infrastructure. Specialty Women's Health Centers contribute through facilities providing comprehensive obstetric care, while Ambulatory Surgical Centers have limited relevance because intrauterine pressure monitoring primarily occurs during labor. A modeled 10% reduction in inventory handling requirements illustrates the purchasing advantage of standardized catheter configurations. Suppliers are tailoring product bundles, training services, and procurement agreements to facility capabilities, strengthening institutional relationships while maintaining clinically appropriate deployment.
North America accounted for the largest market share at an estimated 40% in 2025 however, Asia Pacific is expected to register the fastest growth, expanding at an indicative CAGR of 7.8% between 2026 and 2033.
Advanced Obstetric Infrastructure Strengthens Procurement Leadership
North America maintains an estimated 40% share of the global intrauterine pressure catheters market, supported by established maternity infrastructure, advanced fetal monitoring systems, and concentrated hospital procurement. The United States dominates regional utilization, while Canada contributes through publicly funded obstetric services and standardized clinical equipment purchasing. Hospitals increasingly evaluate catheter compatibility with electronic fetal monitoring platforms, particularly for selective management of labor induction and abnormal contraction patterns. Approximately 30% of United States births involve induced labor, creating a substantial clinical population requiring appropriate contraction assessment. FDA quality management requirements also influence supplier qualification, manufacturing traceability, and disposable device validation. Manufacturers are strengthening institutional distribution partnerships and expanding compatible catheter portfolios. Competitive positioning increasingly depends on clinical reliability, procurement consistency, and efficient integration with existing bedside monitoring equipment rather than standalone product functionality.
United States Market Outlook: The United States benefits from extensive hospital delivery infrastructure, specialist obstetric services, and established medical device distribution networks. Approximately 98% of births occur in hospitals, concentrating procurement decisions among institutional buyers. Clinical adoption is supported by standardized labor management protocols, FDA device oversight, and established electronic health record infrastructure. Manufacturers prioritize hospital purchasing organizations, clinician education, and consistent disposable catheter availability to strengthen market penetration.
Regulatory Standardization Reshapes Medical Device Procurement
Europe represents an estimated 28% of global intrauterine pressure catheter demand, with Germany, France, the United Kingdom, and Italy supporting established obstetric monitoring infrastructure. European Union Medical Device Regulation requirements place greater emphasis on clinical evaluation, product traceability, and postmarket surveillance. The regulation applies across 27 EU member states, creating a substantial compliance framework for manufacturers supplying disposable obstetric devices. Hospitals prioritize clinically justified catheter utilization, particularly where external contraction monitoring provides insufficient information. Centralized purchasing arrangements encourage standardized product specifications and dependable supply contracts. Manufacturers are strengthening regulatory documentation, authorized representative arrangements, and distribution partnerships to maintain market access. The transition toward more structured device surveillance increases compliance expenditure but supports suppliers with established quality systems, validated manufacturing processes, and reliable product performance across institutional healthcare networks.
Germany Market Outlook: Germany offers a strategically important market through its extensive hospital network, advanced medical technology industry, and established healthcare procurement infrastructure. Approximately 677,000 live births were recorded in 2024, supporting continuing demand for maternity monitoring equipment. German hospitals emphasize clinical documentation, equipment compatibility, and regulatory compliance. Manufacturers benefit from partnerships with medical technology distributors and hospital purchasing organizations, particularly when offering validated catheter designs compatible with established fetal monitoring platforms.
Maternity Infrastructure Expansion Accelerates Selective Adoption
Asia Pacific accounts for an estimated 24% of global intrauterine pressure catheter demand and offers substantial expansion potential through maternity infrastructure modernization. China, India, Japan, and South Korea present different procurement environments, ranging from advanced hospital monitoring systems to expanding tertiary obstetric facilities. India records approximately 23 million annual births, creating significant clinical scale, although catheter utilization remains concentrated in facilities equipped for invasive labor monitoring. China recorded approximately 9.54 million births in 2024, reinforcing the importance of efficient obstetric resource allocation. Japan emphasizes sophisticated clinical monitoring and standardized medical device performance. Manufacturers are expanding regional distributor relationships, evaluating localized production, and improving compatibility with existing hospital equipment. Competitive success depends on balancing disposable catheter affordability with clinical reliability, training availability, and institutional purchasing requirements across different healthcare systems.
India Market Outlook: India represents a strategically significant expansion market because of its substantial maternity care requirements and continuing development of specialist obstetric infrastructure. Government initiatives such as LaQshya emphasize improvements in labor room and maternity operating theatre quality. Manufacturers can target tertiary hospitals, medical colleges, and private maternity networks through clinician training and affordable disposable catheter configurations. Domestic distribution partnerships support broader institutional coverage while reducing procurement delays associated with imported medical consumables.
Hospital Modernization Supports Targeted Obstetric Monitoring
South America represents an estimated 5% of global intrauterine pressure catheter demand, with Brazil, Argentina, Chile, and Colombia providing important institutional markets. Demand is concentrated in tertiary maternity hospitals and facilities equipped with advanced electronic fetal monitoring systems. Brazil maintains one of the region's largest obstetric service networks, while private hospitals increasingly emphasize standardized clinical equipment and specialized maternity care. Public healthcare procurement remains sensitive to disposable device pricing, import duties, and distributor availability. Brazil's cesarean delivery proportion exceeds 50%, highlighting the importance of differentiated labor management strategies and appropriate monitoring decisions. Manufacturers are prioritizing local distribution agreements, hospital procurement relationships, and compatible catheter portfolios. Regional expansion requires balancing advanced product functionality with purchasing constraints, clinical training requirements, and dependable replenishment of sterile obstetric consumables.
Brazil Market Outlook: Brazil dominates the regional opportunity through its extensive public and private healthcare infrastructure and approximately 2.4 million annual births. The Unified Health System provides substantial maternity service coverage, while private hospital networks support advanced obstetric equipment procurement. ANVISA regulatory requirements influence device registration and commercialization. Manufacturers strengthen their competitive position through authorized local distributors, Portuguese clinical documentation, and procurement arrangements tailored to hospital purchasing procedures.
Healthcare Investment Strengthens Specialist Maternity Capacity
The Middle East and Africa account for an estimated 3% of global intrauterine pressure catheter demand, reflecting uneven access to advanced obstetric monitoring infrastructure. Saudi Arabia, the United Arab Emirates, and South Africa represent important institutional markets, supported by specialist maternity facilities and established medical equipment distribution networks. Saudi Arabia's Vision 2030 healthcare transformation emphasizes service modernization, private sector participation, and improved clinical infrastructure. Advanced catheter utilization remains concentrated in hospitals equipped with electronic fetal monitoring platforms and trained obstetric personnel. Across several African healthcare systems, equipment availability, clinical workforce capacity, and disposable medical supply continuity constrain deployment. Manufacturers are establishing distributor partnerships, strengthening technical training programs, and prioritizing compatible catheter systems. Procurement opportunities increasingly favor suppliers combining reliable product availability with clinical education and institutional service support.
Saudi Arabia Market Outlook: Saudi Arabia provides a strategically important market through healthcare infrastructure investment, hospital modernization, and expanding specialist maternity services. Vision 2030 supports greater private sector participation and healthcare delivery transformation. The Saudi Food and Drug Authority regulates medical device market access, requiring manufacturers to maintain appropriate registration and compliance documentation. Partnerships with hospital groups and authorized distributors strengthen access to obstetric departments, while clinical training programs support appropriate catheter utilization and monitoring consistency.
Competition in the intrauterine pressure catheters market centers on Clinical Innovations, Cardinal Health, Utah Medical Products, Medline Industries, and Philips. Clinical Innovations competes through specialized Koala catheter designs, while Cardinal Health emphasizes institutional distribution and established Kendall products. Philips strengthens its position through obstetric monitoring compatibility. An illustrative concentration scenario assigns these five participants approximately 65% combined market share, although verified company allocations are unavailable. Procurement benchmarks targeting 10% lower handling costs, 15% faster preparation, and 5% fewer inventory discrepancies highlight potential competitive advantages rather than documented industry outcomes. Manufacturers prioritize disposable device reliability, clinical training, regulatory compliance, and distributor relationships. Recent product clearance activity reinforces competition around validated catheter performance and design refinement. Manufacturing quality requirements and hospital qualification procedures create substantial entry barriers. Established suppliers benefit from existing procurement relationships, while specialized innovators compete through differentiated sensing technologies. Winning requires dependable supply, clinical compatibility, competitive pricing, and demonstrated procedural efficiency.
Clinical Innovations, LLC
Cardinal Health, Inc.
Utah Medical Products, Inc.
Medline Industries, LP
Philips
Current intrauterine pressure catheter technology relies on fluid filled transduction and solid state pressure sensors to quantify contraction intensity during labor. Digital pressure monitoring supports Montevideo unit calculations and objective uterine activity assessment. Engineering benchmarks targeting 10% improved signal stability and 12% faster setup represent potential performance gains requiring clinical validation. Deployment remains concentrated in hospitals managing complicated labor, where accurate contraction measurements support clinical decisions and standardized monitoring procedures.
Emerging technologies emphasize miniaturized sensing elements, automated waveform processing, and electronic medical record integration. Compared with conventional fluid filled systems, integrated solid state designs target 15% shorter preparation times by reducing fluid handling requirements. Automated documentation offers a projected 10% reduction in manual recording workload. Manufacturers developing compatible monitoring interfaces benefit from reduced installation complexity, while hospitals gain improved workflow consistency. Adoption depends on validated accuracy, connector compatibility, and clinical training.
Between 2026 and 2028, disruptive development will focus on intelligent signal quality assessment, connected obstetric monitoring, and advanced sensor manufacturing. Proposed engineering targets include 20% fewer signal interruptions and 8% lower assembly costs through process automation. Specialized catheter manufacturers can strengthen competitiveness through partnerships with monitoring equipment suppliers. Investment priorities center on interoperability testing, pressure calibration, and scalable production, positioning validated digital integration as the decisive technology advantage for institutional procurement.
May 2025: Clinical Innovations received FDA clearance for its Koala IPC 5000E intrauterine pressure catheter under submission K250897. The device features a 360° pressure sensing tip, supporting quantitative contraction monitoring and continued commercialization in United States hospitals. Source: fda.gov
January 2024: The American College of Obstetricians and Gynecologists published updated labor management guidance recommending selective intrauterine pressure catheter use. Evidence covering 1,945 patients found no significant outcome differences, reinforcing clinically targeted procurement rather than routine utilization. Source: acog.org
April 2026: The FDA published MedSun safety reports involving Clinical Innovations Koala catheters, including model IPC 5000E. Reported insertion difficulties highlighted procedural safety concerns, strengthening the commercial importance of usability evaluation, clinical training, and postmarket surveillance. Source: fda.gov
February 2026: NSF detailed implementation of the FDA Quality Management System Regulation, incorporating ISO 13485:2016 into medical device manufacturing requirements. The transition strengthens quality documentation and risk management expectations, affecting catheter manufacturers seeking sustained United States market access. Source: nsf.org
The Intrauterine Pressure Catheters Market Report evaluates product development, clinical utilization, competitive positioning, and institutional procurement between 2026 and 2033. Segmentation covers Single-Lumen, Dual-Lumen, Solid-State, and Fluid-Filled Catheters; Labor Monitoring, Uterine Contraction Measurement, High-Risk Pregnancy Monitoring, and Labor Dystocia Assessment; and Hospitals, Maternity Clinics, Specialty Women's Health Centers, and Ambulatory Surgical Centers. Hospitals represent an indicative 85% of utilization, reflecting concentrated obstetric monitoring infrastructure.
Regional coverage includes North America, Europe, Asia Pacific, South America, and the Middle East and Africa, examining clinical adoption, regulatory requirements, manufacturing capabilities, and distribution networks. Technology analysis evaluates pressure sensing, disposable catheter engineering, digital interoperability, and automated documentation. Competitive assessment addresses supplier differentiation, product validation, procurement efficiency, and institutional partnerships. Strategic findings support investment prioritization, geographic expansion, product portfolio optimization, and emerging maternity infrastructure opportunities.
| Report Attribute/Metric | Report Details |
|---|---|
Market Revenue in 2025 | USD 3740 Million |
Market Revenue in 2033 | USD 5916.1 Million |
CAGR (2026 - 2033) | 5.9% |
Base Year | 2025 |
Forecast Period | 2026 - 2033 |
Historic Period | 2021 - 2025 |
Segments Covered | By Type
By Application
By End-User
|
Key Report Deliverable | Revenue Forecast, Growth Trends, Market Dynamics, Segmental Overview, Regional and Country-wise Analysis, Competition Landscape |
Region Covered | North America, Europe, Asia-Pacific, South America, Middle East, Africa |
Key Players Analyzed | Clinical Innovations, LLC, Cardinal Health, Inc., Utah Medical Products, Inc., Medline Industries, LP, Philips |
Customization & Pricing | Available on Request (10% Customization is Free) |




