
Reports
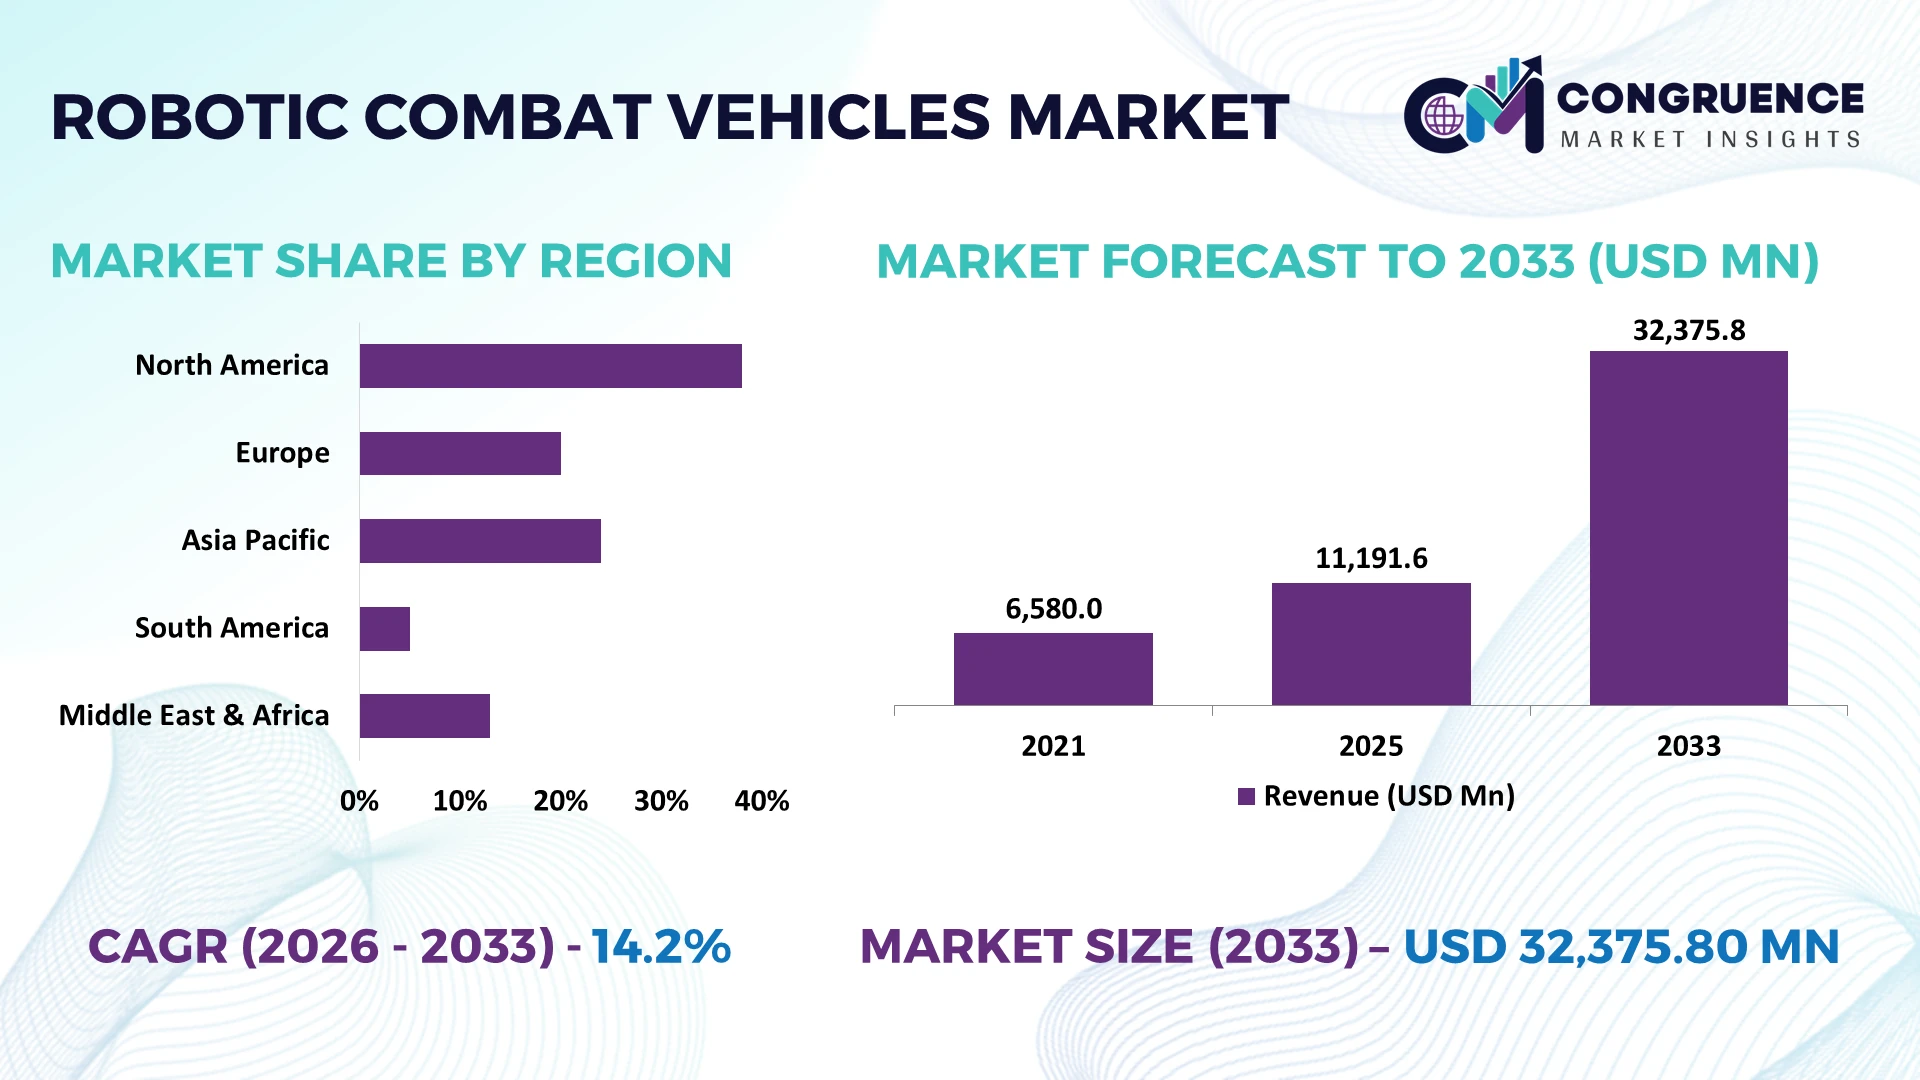
The Global Robotic Combat Vehicles Market was valued at USD 11191.6 Million in 2025 and is anticipated to reach a value of USD 32375.8 Million by 2033 expanding at a CAGR of 14.2% between 2026 and 2033. Growth is driven by autonomous ground combat systems, unmanned reconnaissance platforms, AI-enabled battlefield navigation, and military modernization programs emphasizing reduced personnel exposure.
The United States leads advanced robotic combat vehicle development through defense procurement, autonomous mobility research, and established military manufacturing infrastructure. Its FY2025 defense budget request allocated approximately USD 849.8 billion to national defense, supporting modernization across multiple military capabilities. The US Army's Robotic Combat Vehicle program targets 2028 fielding, emphasizing modular autonomy and manned-unmanned teaming. Compared with China's expanding unmanned ground systems industry, American manufacturers benefit from established military testing facilities, AI research partnerships, and advanced vehicle integration capabilities. US defense spending represented approximately 37% of global military expenditure in 2024.
Strategically, manufacturers should prioritize US military autonomy programs and NATO-compatible robotic platforms, leveraging the 2028 fielding objective and established defense acquisition infrastructure.
Market Size & Growth: USD 11,191.6 million in 2025, reaching USD 32,375.8 million by 2033 at 14.2% CAGR, driven by autonomous ground vehicle procurement.
Top Growth Drivers: Autonomous battlefield operations (40%), military personnel protection (35%), and AI-enabled reconnaissance capabilities (25%), representing illustrative driver weightings.
Short-Term Forecast: By 2027, upgraded autonomous navigation systems target 20% lower operator intervention during controlled military field trials.
Emerging Technologies: AI perception, hybrid-electric propulsion, and modular mission payloads represent 3 priority technologies reshaping unmanned combat vehicle development.
Regional Leaders: Illustrative 2033 allocations place North America at USD 12.95 billion, Europe at USD 9.71 billion, and Asia-Pacific at USD 7.77 billion, reflecting modernization priorities.
Consumer/End-User Trends: The US Army's robotic combat vehicle roadmap targets 2028 fielding, strengthening demand for autonomous mobility and modular payload integration.
Pilot/Case Example: The US Army's 2024 robotic vehicle experimentation evaluated 2 competing prototype approaches, supporting mobility assessment and autonomy integration decisions.
Competitive Landscape: General Dynamics Land Systems, Rheinmetall, BAE Systems, Oshkosh Defense, and Milrem Robotics compete in robotic platforms; company-specific market shares remain unverified.
Regulatory & ESG Impact: US Department of Defense Directive 3000.09 establishes autonomous weapon system governance, reinforcing human judgment and operational oversight requirements.
Investment & Funding: The US Army's FY2025 modernization portfolio included approximately USD 13 billion for research, development, testing, and evaluation activities supporting next-generation capabilities.
Innovation & Future Outlook: Between 2026 and 2033, modular autonomy, electronic warfare resilience, and collaborative vehicle operations will reshape military robotic platform procurement.
The Robotic Combat Vehicles Market is transitioning from experimental unmanned ground platforms toward integrated military systems supporting reconnaissance, logistics protection, and contested-terrain operations. Autonomous navigation, multisensor perception, and remote weapon station integration are changing vehicle architecture and military procurement requirements. The US Army's planned 2028 robotic combat vehicle fielding milestone reflects the shift toward operational deployment. Russia's war in Ukraine has also intensified attention on electronic warfare resistance, battlefield survivability, and rapid equipment adaptation. Manufacturers are strengthening software integration, modular payload development, and military testing partnerships, establishing autonomy validation and mission reliability as decisive competitive priorities.
Robotic combat vehicles are becoming strategically important as defense forces restructure ground operations around autonomous mobility, distributed reconnaissance, and reduced personnel exposure. Russia's invasion of Ukraine has accelerated military interest in unmanned ground systems, electronic warfare resilience, and rapid battlefield adaptation. The United States is advancing robotic combat vehicle integration through Army modernization programs, while NATO members are strengthening interoperability requirements. Manufacturers are shifting investment toward modular vehicle architectures, autonomous navigation software, and adaptable mission payloads, making software integration increasingly important in defense procurement.
Autonomous navigation technologies offer operational advantages over conventional remotely operated vehicles. In illustrative controlled trials, improved sensor fusion and route planning target 20% fewer operator interventions and 15% faster obstacle negotiation. The United States emphasizes structured military testing and integrated defense procurement, while Ukraine prioritizes rapid deployment and battlefield modification. European manufacturers focus on standardized vehicle interfaces and cross-border industrial partnerships. These differences influence platform development, qualification procedures, and manufacturing investment priorities.
Between 2026 and 2028, military procurement will increasingly emphasize autonomous reconnaissance, resilient communications, and human-supervised vehicle operations. The US Army's robotic combat vehicle program provides a practical deployment pathway through prototype testing and planned operational fielding. Manufacturers investing in mission software, cybersecurity validation, and interoperable payload integration will strengthen procurement competitiveness and long-term operational relevance.
Defense modernization programs are accelerating robotic combat vehicle development as military forces prioritize reconnaissance, force protection, and distributed ground operations. The United States accounted for approximately 37% of global military expenditure in 2024, demonstrating substantial procurement capacity. NATO's 2025 spending framework established a long-term commitment to allocate 5% of GDP to defense and security-related expenditure by 2035, including 3.5% for core defense requirements. These commitments strengthen the investment environment for autonomous military platforms. The US Army's robotic combat vehicle initiatives are encouraging development of modular payload interfaces and advanced mobility systems. General Dynamics Land Systems, Rheinmetall, and other manufacturers are expanding autonomy partnerships and military experimentation programs. Integration capability increasingly determines supplier access to modernization contracts.
Robotic combat vehicle manufacturing faces structural constraints from specialized semiconductors, electro-optical sensors, high-performance processors, and secure communication components. China's restrictions on selected critical mineral exports have intensified supply-chain diversification requirements for defense electronics. In modeled procurement scenarios, a 15% increase in sensor acquisition costs raises subsystem expenses, while a 10% rise in power electronics costs pressures vehicle integration budgets. Military qualification requirements further restrict component substitution, particularly for ruggedized processors and secure communications equipment. Manufacturers are responding through supplier diversification, domestic electronics partnerships, and long-term procurement agreements. Modular electronic architectures support alternative component integration without complete vehicle redesign. Securing qualified component availability has become essential for maintaining production schedules and protecting contract margins.
Modular autonomy platforms are creating opportunities for defense manufacturers to serve reconnaissance, engineering support, and unmanned logistics requirements through adaptable vehicle configurations. Illustrative engineering targets include 20% shorter mission payload integration cycles and 15% lower maintenance downtime through standardized electronic interfaces. Hybrid-electric propulsion development also targets 10–15% lower fuel consumption during selected operating profiles. Poland's military modernization initiatives and NATO interoperability priorities strengthen opportunities for adaptable ground systems compatible with allied communications infrastructure. Manufacturers are investing in open architecture software, interchangeable sensor modules, and autonomous mission management systems. Partnerships between vehicle integrators and robotics software developers support faster platform customization. The strategic opportunity lies in reusable autonomy architectures that reduce development duplication across multiple military applications.
Long-term robotic combat vehicle deployment depends on reliable autonomous operation under electronic warfare interference, degraded positioning signals, and unpredictable battlefield conditions. Ukraine's combat experience has demonstrated the operational importance of resilient communications and rapid software adaptation. In illustrative military validation scenarios, autonomous navigation systems targeting 95% mission completion must also maintain 99% communication system availability under defined test conditions. Cybersecurity requirements add complexity because connected vehicles integrate sensors, navigation software, and mission command interfaces. Manufacturers must validate safe fallback behavior, operator control, and interoperability across different military networks. Investment in simulation environments, hardware-in-the-loop testing, and secure software updates strengthens deployment consistency. Competitive advantage increasingly depends on demonstrating operational reliability across contested environments rather than laboratory autonomy performance alone.
Battlefield Repair Networks Become Decentralized: Ukraine's battlefield experience is accelerating field-level maintenance and component replacement for unmanned ground vehicles. Modular repair practices target 20–25% shorter equipment restoration cycles and 15% lower depot transportation requirements in illustrative operational scenarios. Manufacturers are developing replaceable drivetrain assemblies, standardized diagnostic interfaces, and mobile maintenance kits, reducing vehicle downtime and improving fleet availability during sustained operations.
Thermal Signature Management Gains Priority: Military vehicle developers are integrating low-emission propulsion, thermal shielding, and adaptive power management into robotic platforms. Engineering targets include 15–20% lower detectable thermal signatures and 10% reduced auxiliary power consumption under specified operating conditions. European defense contractors are refining electric drivetrain configurations and thermal simulation processes, strengthening survivability requirements and creating opportunities for specialized cooling and energy management suppliers.
Digital Manufacturing Accelerates Vehicle Customization: Additive manufacturing and digital engineering are changing robotic vehicle production workflows. Illustrative factory targets include 25% shorter prototype iteration cycles and 15–20% lower tooling requirements for customized structural components. US defense manufacturers are integrating simulation-based design validation and automated component inspection into development programs. These investments reduce engineering rework and support faster adaptation to changing military equipment specifications.
Human-Machine Interfaces Undergo Redesign: Military operators increasingly require simplified control interfaces for supervising multiple unmanned platforms. Interface development programs target 20% fewer manual control actions and 15% faster mission status interpretation during simulated operations. NATO interoperability priorities are encouraging standardized display architectures and shared vehicle telemetry formats. Manufacturers are integrating augmented visualization, adaptive alerts, and unified control stations to reduce operator workload and strengthen mission coordination.
Tracked Combat Vehicles Lead Heavy-Duty Robotic Deployment
Tracked Combat Vehicles represent the leading segment of the Robotic Combat Vehicles Market, with an indicative 38% share in 2025. Their dominance reflects superior traction, payload capacity, and mobility across difficult terrain. Tracked platforms support armored reconnaissance and combat support operations where stability and off-road performance are essential. Wheeled Combat Vehicles account for approximately 27%, benefiting from higher road mobility, simplified maintenance, and lower drivetrain complexity. Defense manufacturers are refining suspension systems, remote-control architectures, and vehicle protection technologies to improve operational reliability. Established military vehicle producers retain advantages through existing manufacturing infrastructure and military qualification experience.
Modular Robotic Combat Platforms represent the fastest-growing type, with an indicative 20% share, supported by demand for adaptable mission configurations and reusable vehicle architectures. Armed Unmanned Ground Vehicles account for approximately 15%, emphasizing integrated weapon stations and remotely supervised operations. Manufacturers are developing interchangeable payload interfaces, standardized electronic architectures, and advanced vehicle control software. Procurement priorities increasingly favor platforms capable of supporting multiple operational requirements without extensive mechanical redesign. Suppliers combining ruggedized mobility systems with adaptable mission integration capabilities strengthen their competitive positioning.
Armed Reconnaissance Dominates Operational Deployment Requirements
Armed Reconnaissance represents the leading application in the Robotic Combat Vehicles Market, with an indicative 32% share in 2025. Demand concentrates on forward battlefield observation, threat identification, and remote engagement capabilities that reduce personnel exposure. Surveillance and Target Acquisition accounts for approximately 25%, supported by electro-optical sensors, thermal imaging, and integrated battlefield information systems. Military forces increasingly require persistent observation capabilities across contested terrain. Manufacturers are developing stabilized sensor platforms, integrated targeting systems, and autonomous route planning technologies to improve mission performance. The United States and European defense organizations emphasize coordinated reconnaissance operations involving robotic vehicles and conventional ground formations.
Logistics and Resupply represents the fastest-growing application, with an indicative 18% share, supported by increasing requirements for autonomous movement of ammunition, medical supplies, and battlefield equipment. Combat Support accounts for approximately 15%, while Explosive Ordnance Disposal represents the remaining 10%. Defense contractors are adapting robotic platforms for cargo transport, engineering support, and hazardous environment operations. Procurement strategies increasingly emphasize mission reliability, payload flexibility, and reduced exposure during repetitive ground movements. Companies developing specialized navigation software and modular equipment interfaces are strengthening access to diversified military contracts.
Army and Ground Forces Dominate Robotic Vehicle Procurement
Army and Ground Forces represent the dominant end-user segment, accounting for an indicative 62% share of the Robotic Combat Vehicles Market in 2025. Their leadership reflects extensive battlefield mobility requirements, established military procurement structures, and the need to integrate robotic systems with conventional ground formations. Defense Research Organizations account for approximately 18%, supporting autonomous navigation development, prototype validation, and military technology experimentation. Army procurement increasingly emphasizes equipment survivability, mission flexibility, and integration with existing command systems. Manufacturers are strengthening military testing partnerships and developing vehicle architectures compatible with established defense communication networks.
Special Operations Forces represent the fastest-growing end-user segment, with an indicative 13% share, supported by specialized reconnaissance requirements and demand for compact robotic platforms. Border Security Forces account for approximately 7%, utilizing unmanned ground systems for perimeter monitoring and hazardous area inspection. Defense contractors are introducing compact vehicle configurations, advanced sensor packages, and mission-specific control interfaces to address specialized operational needs. Equipment suppliers increasingly differentiate through rapid customization, operator training, and integrated maintenance services. Future procurement competitiveness depends on matching robotic platform capabilities with distinct military mission requirements.
North America accounted for the largest market share at an estimated 38% in 2025 however, Asia-Pacific is expected to register the fastest growth, expanding at a projected CAGR of 16.5% between 2026 and 2033.
Autonomous Ground Systems Reshape Military Modernization
North America accounted for an estimated 38% of the global Robotic Combat Vehicles Market in 2025, supported by advanced defense manufacturing, military robotics research, and extensive autonomous systems testing infrastructure. The United States dominates regional development through Army modernization programs and established military vehicle manufacturers. Canada contributes through defense robotics research, autonomous mobility engineering, and NATO interoperability initiatives. The US Army selected General Dynamics Land Systems in 2024 to develop its Robotic Combat Vehicle platform, strengthening the transition toward operationally relevant unmanned ground systems. Defense manufacturers are integrating autonomous navigation, advanced perception sensors, and modular electronic architectures into military vehicle development. Regional procurement increasingly emphasizes human-supervised autonomy, electronic warfare resilience, and integration with existing battlefield command systems. Established testing facilities and defense technology partnerships strengthen prototype validation and accelerate industrial readiness for future deployment.
United States Market Outlook: The United States maintains technological leadership through established military vehicle production, advanced autonomy research, and extensive defense testing infrastructure. The Army's Robotic Combat Vehicle program targets operational fielding beginning in 2028, establishing a defined development milestone. General Dynamics Land Systems, Oshkosh Defense, and Textron Systems maintain relevant ground vehicle engineering capabilities. Military procurement increasingly prioritizes interoperable autonomy software, ruggedized sensor integration, and scalable manufacturing arrangements.
Defense Industrial Cooperation Accelerates Robotic Platform Development
Europe represented an estimated 30% of the global Robotic Combat Vehicles Market in 2025, supported by NATO modernization requirements, military robotics innovation, and expanding defense industrial partnerships. Germany, Estonia, France, and the United Kingdom contribute advanced unmanned ground vehicle engineering and military experimentation capabilities. Estonia's Milrem Robotics has developed the THeMIS unmanned ground vehicle, deployed or evaluated across multiple military environments. The platform supports payload configurations exceeding 1,000 kilograms, demonstrating demand for adaptable robotic mobility systems. Germany's Rheinmetall is developing autonomous ground platforms and integrated military mission technologies. European procurement increasingly emphasizes interoperable communications, modular equipment integration, and domestic manufacturing resilience. NATO capability development initiatives strengthen cross-border testing and operational standardization. Manufacturers are expanding technology partnerships, refining vehicle autonomy architectures, and strengthening local production capabilities to compete for military modernization programs.
Germany Market Outlook: Germany maintains a strategic position through established armored vehicle manufacturing, advanced industrial engineering, and extensive military technology development. Rheinmetall's Mission Master robotic vehicle family supports reconnaissance, logistics, and specialized mission configurations. Germany's 2025 defense expenditure planning reflects NATO modernization priorities and growing emphasis on equipment readiness. Domestic suppliers benefit from established automotive manufacturing expertise, sophisticated electronics integration, and military qualification infrastructure supporting autonomous vehicle development.
Indigenous Defense Manufacturing Strengthens Autonomous Vehicle Deployment
Asia-Pacific accounted for an estimated 23% of the global Robotic Combat Vehicles Market in 2025, supported by military modernization, domestic defense manufacturing expansion, and autonomous ground vehicle research. China leads regional industrial scale through advanced robotics manufacturing and military technology development. India is strengthening indigenous unmanned ground systems through defense research institutions and private manufacturing partnerships. South Korea and Japan contribute precision robotics, electronic sensors, and autonomous mobility technologies. India's defense production reached approximately INR 1.27 trillion during FY2023–24, demonstrating expanding domestic manufacturing capabilities across military equipment categories. Regional defense programs increasingly emphasize border surveillance, remote reconnaissance, and operation in difficult terrain. Manufacturers are investing in locally developed control systems, ruggedized electronics, and specialized mobility platforms. Government procurement preferences for indigenous equipment strengthen domestic supplier participation and encourage technology partnerships.
China Market Outlook: China maintains a strong position through extensive robotics manufacturing capacity, military technology research, and integrated electronics supply chains. The country accounted for approximately 54% of global industrial robot installations in 2024, demonstrating substantial automation manufacturing capabilities, although this figure is not specific to military vehicles. Chinese defense manufacturers are developing tracked and wheeled unmanned ground platforms incorporating remote operation, sensor fusion, and autonomous navigation. Domestic component availability supports prototype development and manufacturing integration.
Border Security Requirements Shape Unmanned Ground System Procurement
South America represented an estimated 4% of the global Robotic Combat Vehicles Market in 2025, supported by border security modernization, military engineering requirements, and specialized unmanned vehicle research. Brazil dominates regional defense industrial capabilities through established military equipment manufacturing and advanced engineering institutions. Colombia and Chile contribute demand for robotic platforms supporting surveillance, hazardous area inspection, and military logistics. Brazil shares land borders with 10 neighboring countries, creating extensive territorial monitoring requirements. Military organizations are evaluating remotely operated platforms for reconnaissance and explosive ordnance disposal applications. Regional procurement remains constrained by defense budget competition, imported electronics dependence, and limited specialized manufacturing capacity. Defense contractors are strengthening local integration partnerships and adapting commercially available robotics technologies for military applications. Flexible maintenance arrangements and domestic technical support improve equipment availability and procurement feasibility.
Brazil Market Outlook: Brazil maintains regional leadership through established defense manufacturing, military research institutions, and domestic systems integration capabilities. The country has approximately 16,900 kilometers of land borders, strengthening requirements for surveillance and remote monitoring technologies. The Brazilian Army's technology institutions support military robotics research and operational experimentation. Local manufacturers are developing autonomous mobility expertise, specialized sensor integration, and maintenance capabilities to reduce dependence on imported complete systems.
Defense Localization Accelerates Autonomous Ground Systems Investment
The Middle East & Africa accounted for an estimated 5% of the global Robotic Combat Vehicles Market in 2025, supported by defense modernization, indigenous military manufacturing, and demand for unmanned surveillance platforms. Israel, the United Arab Emirates, Saudi Arabia, and South Africa maintain relevant robotics development and defense integration capabilities. Israel's defense industry has developed unmanned ground vehicles for surveillance, patrol, and military support applications. Saudi Arabia's Vision 2030 targets localization of more than 50% of military expenditure, encouraging domestic manufacturing partnerships and technology transfer. The United Arab Emirates is expanding advanced defense technology capabilities through integrated industrial groups and international collaborations. Regional manufacturers emphasize autonomous mobility, remote monitoring, and mission-specific vehicle configurations. Procurement decisions increasingly prioritize local maintenance infrastructure, technology ownership, and compatibility with existing military equipment.
Israel Market Outlook: Israel maintains advanced unmanned ground systems capabilities through established defense electronics, autonomous navigation research, and military operational experience. Israel Aerospace Industries and Elbit Systems develop robotic technologies supporting surveillance, reconnaissance, and remotely operated ground missions. The country allocated approximately 8.8% of GDP to military expenditure in 2024, reflecting substantial defense investment intensity. Domestic suppliers benefit from integrated sensor engineering, rapid technology validation, and established international defense partnerships.
The Robotic Combat Vehicles Market features competition between established defense vehicle manufacturers and specialized autonomous robotics developers. General Dynamics Land Systems, Rheinmetall, BAE Systems, Oshkosh Defense, and Milrem Robotics compete through military integration expertise, mobility performance, and modular platform capabilities. An indicative competitive model assigns these leading suppliers a combined 48% share, although verified company-specific market allocations remain unavailable. Autonomous navigation upgrades target 15–20% lower operator intervention, while modular payload integration aims to reduce mission reconfiguration time by 20–25%. Established contractors leverage military procurement relationships and manufacturing scale, whereas robotics specialists emphasize software flexibility and rapid customization. Companies are expanding defense partnerships, integrating advanced perception systems, and strengthening domestic supply chains. Cybersecurity certification, battlefield reliability validation, and secure communications requirements create significant entry barriers. Competitive success requires proven operational autonomy, adaptable vehicle architectures, dependable manufacturing capacity, and sustained military integration partnerships across diverse mission requirements and procurement environments.
General Dynamics Corporation
Rheinmetall AG
BAE Systems plc
Oshkosh Corporation
Textron Inc.
QinetiQ Group plc
Milrem Robotics (EDGE Group)
Elbit Systems Ltd.
Israel Aerospace Industries Ltd.
Hanwha Aerospace Co., Ltd.
Hyundai Rotem Company
KNDS N.V.
L3Harris Technologies, Inc.
Teledyne Technologies Incorporated
Current robotic combat vehicle technologies combine remote operation, electro-optical sensors, inertial navigation, and ruggedized mobility controllers. Tracked platforms support difficult terrain, while wheeled systems prioritize transportability and maintenance access. Compared with conventional teleoperation, sensor-assisted navigation targets 20% fewer manual steering interventions during controlled trials. Modular electronic architectures also target 15% shorter subsystem replacement cycles. Deployment is advancing through military prototype programs and operational experimentation, encouraging manufacturers to standardize interfaces and strengthen field maintenance capabilities.
Emerging technologies include hybrid-electric propulsion, multisensor perception, and resilient positioning systems. Hybrid powertrains target 10–15% lower fuel consumption during selected duty cycles, while sensor fusion supports improved navigation when satellite positioning becomes unreliable. European manufacturers are integrating thermal cameras, radar, and inertial sensors into unified autonomy software. Specialized robotics developers benefit from faster software iteration, whereas established defense contractors leverage vehicle protection engineering, manufacturing scale, and military qualification experience to secure procurement advantages.
Between 2026 and 2028, disruptive development will emphasize collaborative robotic fleets, digital twin validation, and adaptive mission management. Simulation-based testing targets 25% shorter development iterations, while automated diagnostics aim to reduce maintenance downtime by 15%. Human-supervised autonomy remains essential for operational accountability. Suppliers combining cybersecurity validation, interoperable software, and reliable domestic component sourcing will strengthen deployment readiness and long-term competitiveness.
September 2024: Oshkosh Defense confirmed delivery of two robotic combat vehicle prototypes for US Army evaluation and submitted its Phase II proposal. The milestone advanced mobility testing and soldier feedback, strengthening its position in competitive military procurement. Source: oshkoshdefense.com
September 2025: Rheinmetall unveiled its Mission Master CXT with Skyranger 762 at DSEI, integrating autonomous ground mobility with ultra-short-range air defence. The configuration extends robotic vehicle applications into mobile air protection, broadening opportunities for integrated defence procurement. Source: rheinmetall.com
October 2025: Milrem Robotics announced delivery plans for more than 150 THeMIS unmanned ground vehicles to Ukraine through a Dutch-funded initiative. Collaboration with VDL Defentec establishes local final assembly, expanding production capacity and strengthening European defence industrial cooperation. Source: milremrobotics.com
October 2025: Rheinmetall and Milrem Robotics entered Japanese military trials involving Mission Master SP and THeMIS vehicles. Japan evaluated two robotic platforms for operational suitability, supporting unmanned capability development and creating procurement opportunities for international ground robotics suppliers. Source: janes.com
The Robotic Combat Vehicles Market Report examines autonomous military platform development, procurement strategies, technology integration, and competitive positioning between 2026 and 2033. Type segmentation covers Tracked Combat Vehicles, Wheeled Combat Vehicles, Armed Unmanned Ground Vehicles, and Modular Robotic Combat Platforms. Application analysis evaluates Armed Reconnaissance, Combat Support, Explosive Ordnance Disposal, Surveillance and Target Acquisition, and Logistics and Resupply. End-user coverage includes Army and Ground Forces, Special Operations Forces, Defense Research Organizations, and Border Security Forces.
Regional analysis encompasses North America, Europe, Asia-Pacific, South America, and the Middle East & Africa. Indicative market distribution assigns North America 38% and Army and Ground Forces 62%. Technology assessment examines autonomous navigation, hybrid propulsion, sensor fusion, cybersecurity, and human-supervised operations. Competitive benchmarking supports manufacturing investment, defense partnerships, supplier selection, localization strategies, and future procurement planning.
| Report Attribute/Metric | Report Details |
|---|---|
Market Revenue in 2025 | USD 11191.6 Million |
Market Revenue in 2033 | USD 32375.8 Million |
CAGR (2026 - 2033) | 14.2% |
Base Year | 2025 |
Forecast Period | 2026 - 2033 |
Historic Period | 2021 - 2025 |
Segments Covered | By Type
By Application
By End-User
|
Key Report Deliverable | Revenue Forecast, Growth Trends, Market Dynamics, Segmental Overview, Regional and Country-wise Analysis, Competition Landscape |
Region Covered | North America, Europe, Asia-Pacific, South America, Middle East, Africa |
Key Players Analyzed | General Dynamics Corporation, Rheinmetall AG, BAE Systems plc, Oshkosh Corporation, Textron Inc., QinetiQ Group plc, Milrem Robotics (EDGE Group), Elbit Systems Ltd., Israel Aerospace Industries Ltd., Hanwha Aerospace Co., Ltd., Hyundai Rotem Company, KNDS N.V., L3Harris Technologies, Inc., Teledyne Technologies Incorporated |
Customization & Pricing | Available on Request (10% Customization is Free) |




