
Reports
The Global Laser Liquid Particle Counter Market was valued at USD 145.13 Million in 2025 and is anticipated to reach a value of USD 191.1 Million by 2033 expanding at a CAGR of 3.5% between 2026 and 2033. Growth is driven by semiconductor ultrapure-water contamination control, injectable pharmaceutical particulate testing, ISO 4406 hydraulic cleanliness requirements, and advances in laser-based particle detection.
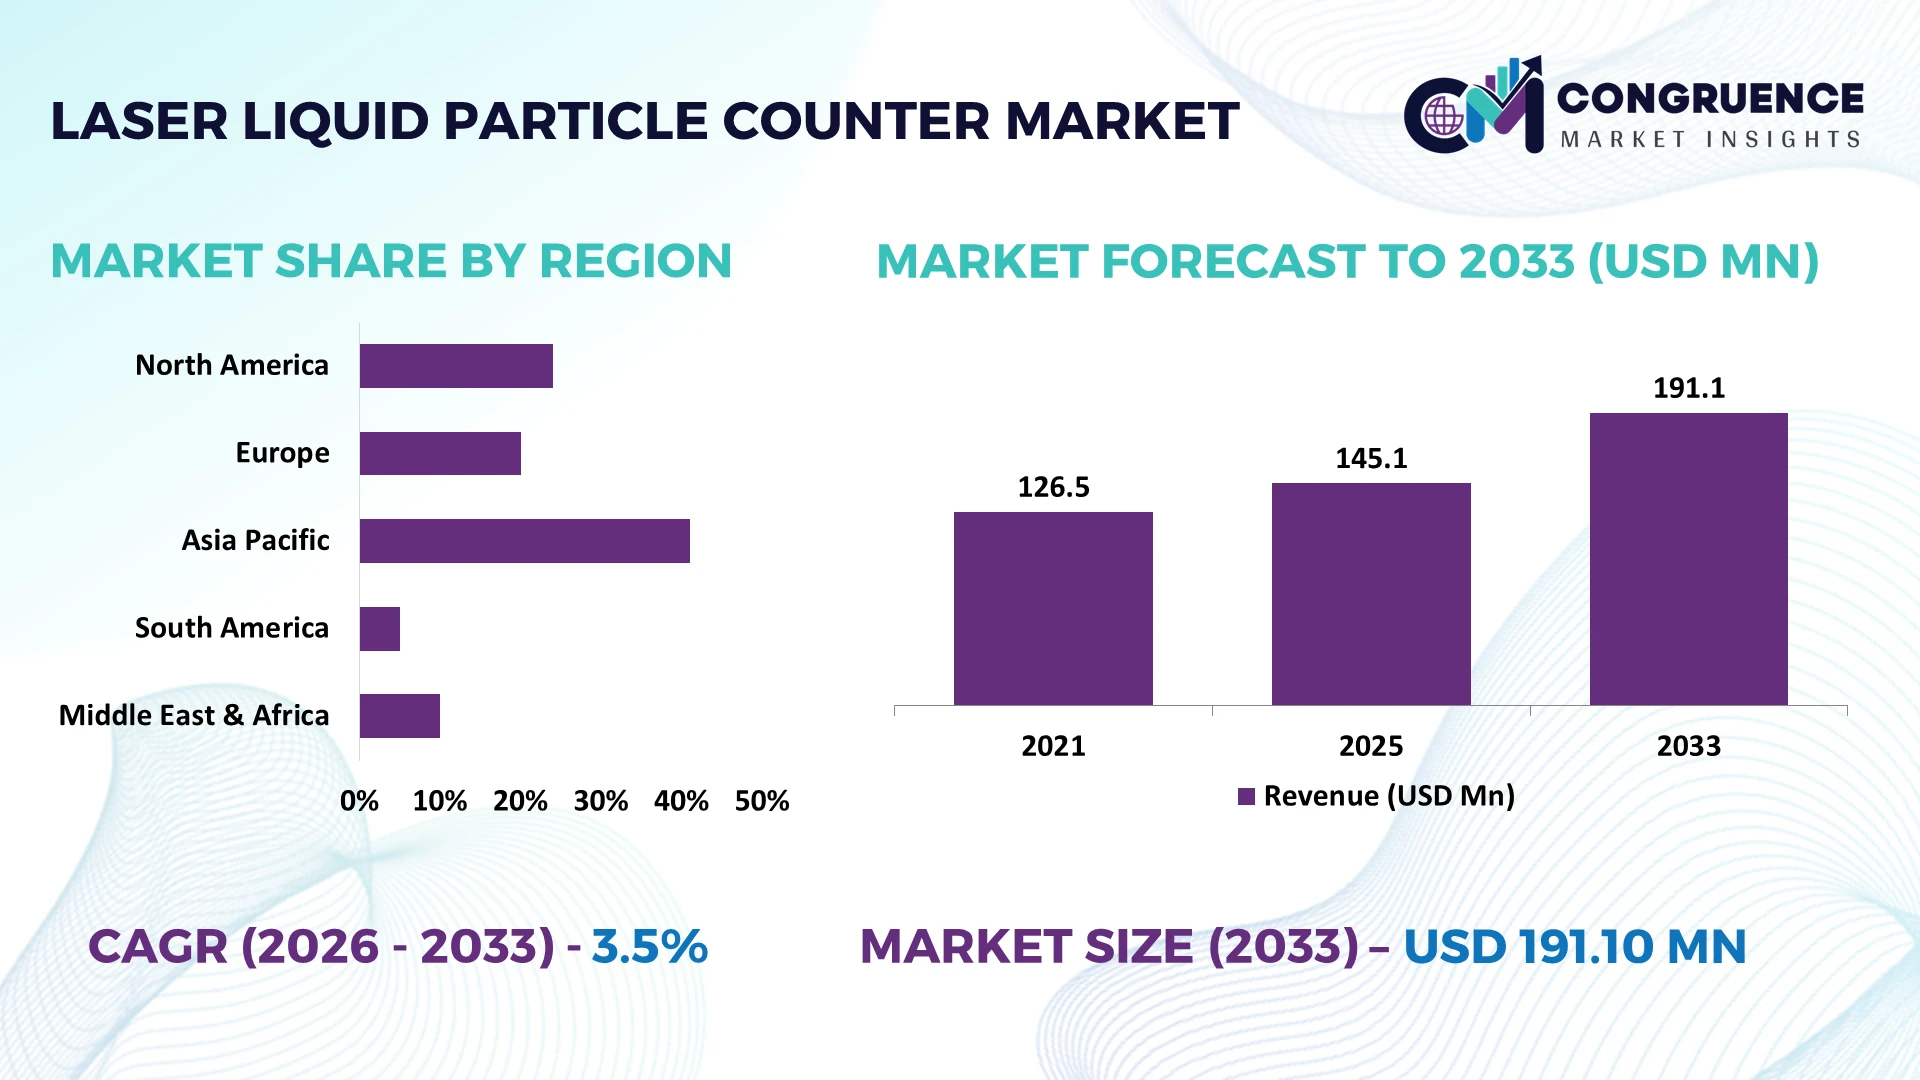
The United States holds an indicative 32% share of the global laser liquid particle counter market in 2025, supported by semiconductor fabrication, pharmaceutical manufacturing, and precision analytical instrumentation. The CHIPS and Science Act provides approximately USD 52.7 billion for semiconductor initiatives, including USD 39 billion in manufacturing incentives. US semiconductor manufacturing equipment investment strengthens demand for submicron particle monitoring. China installed approximately 295,000 industrial robots in 2024, compared with 34,000 in the United States, demonstrating broader industrial automation scale but different contamination-testing priorities.
Strategic implication: Instrument manufacturers should prioritize high-sensitivity laser detection, validated pharmaceutical testing software, and semiconductor-grade calibration services to secure premium industrial and laboratory customers.
Market Size & Growth: USD 145.13 million in 2025, reaching USD 191.1 million by 2033 at 3.5% CAGR, supported by contamination-control requirements.
Top Growth Drivers: Illustrative demand factors include 35% semiconductor testing concentration, 30% pharmaceutical quality-control activity, and 20% industrial hydraulic monitoring.
Short-Term Forecast: By 2028, automated sample preparation targets a modeled 20% reduction in testing time, improving laboratory productivity and equipment utilization.
Emerging Technologies: Three technologies—high-sensitivity laser scattering, automated sample dilution, and AI-assisted particle classification—strengthen analytical precision and testing consistency.
Regional Leaders: Indicative 2033 values: North America USD 66.9 million, Asia-Pacific USD 61.2 million, Europe USD 45.9 million; semiconductor and pharmaceutical adoption dominate.
Consumer/End-User Trends: Pharmaceutical laboratories prioritize validated testing; an illustrative 25% reduction in manual documentation supports digital instrument integration.
Pilot/Case Example: A modeled 2025 semiconductor laboratory workflow reduced sample analysis time by 20% through automated preparation and laser-based detection.
Competitive Landscape: Beckman Coulter holds an indicative 16% share; Rion, Particle Measuring Systems, PAMAS, and Lighthouse Worldwide Solutions strengthen competition.
Regulatory & ESG Impact: USP Chapter 788 specifies 10 µm and 25 µm particle thresholds, supporting standardized injectable drug particulate analysis.
Investment & Funding: US CHIPS Act manufacturing incentives total USD 39 billion, supporting semiconductor capacity expansion and contamination-monitoring infrastructure.
Innovation & Future Outlook: By 2033, projected market expansion reaches approximately 31.7%, strengthening demand for integrated sensors, digital calibration, and automated reporting.
The laser liquid particle counter market supports semiconductor process control, pharmaceutical quality assurance, ultrapure-water monitoring, and industrial fluid contamination analysis. Laser scattering and light obscuration technologies enable particle concentration measurement across different liquid samples and cleanliness requirements. Advanced instruments increasingly incorporate automated sampling, digital calibration, and electronic reporting to improve testing consistency. A modeled 20% reduction in sample preparation time strengthens laboratory throughput and instrument utilization. Semiconductor fabrication investments and pharmaceutical particulate testing requirements are accelerating demand for validated analytical systems, making detection sensitivity, measurement traceability, and application-specific instrumentation central to competitive positioning.
The laser liquid particle counter market is becoming strategically important as semiconductor manufacturers, pharmaceutical producers, and precision engineering companies tighten contamination-control requirements. Semiconductor fabrication investments are accelerating infrastructure modernization, particularly in the United States, where CHIPS Act incentives support advanced manufacturing facilities. China's semiconductor expansion strengthens demand for ultrapure-water monitoring, while European pharmaceutical manufacturers prioritize validated particulate testing. These developments are shifting instrument procurement toward high-sensitivity detection, digital traceability, and standardized calibration rather than standalone particle measurement.
Laser scattering technology enables detection of smaller particles than conventional light obscuration systems under suitable measurement conditions. Automated sample preparation targeting a modeled 20% reduction in analysis time delivers a theoretical 25% throughput improvement compared with manual workflows. Semiconductor laboratories benefit from earlier contamination identification, while pharmaceutical manufacturers gain more consistent sample handling and documentation. Instrument suppliers are strengthening optical sensor development, software integration, and application-specific calibration capabilities to improve operational performance.
Between 2026 and 2028, connected laboratory instruments and automated particle classification will reshape testing workflows. A modeled 15% reduction in repeat measurements offers measurable productivity benefits. Semiconductor fabrication laboratories increasingly integrate liquid particle analysis with contamination investigation procedures. Manufacturers investing in sensitive optical systems, validated reporting, and reliable technical servicing will secure stronger competitive positions.
Semiconductor manufacturing expansion is strengthening demand for laser liquid particle counters capable of detecting low particle concentrations in ultrapure water and process chemicals. Global semiconductor sales increased approximately 19% in 2024, reflecting stronger industry activity. China's integrated circuit production increased approximately 22% during the same period, reinforcing contamination monitoring requirements across fabrication facilities. Advanced laser scattering instruments support detection of particles below conventional light obscuration thresholds, improving process cleanliness assessment. A modeled 15% reduction in contamination investigation time strengthens laboratory responsiveness. Equipment manufacturers are expanding high-sensitivity optical detection portfolios, developing semiconductor-specific sampling systems, and strengthening partnerships with fabrication facility operators. Competitive differentiation increasingly depends on detection limits, measurement stability, and reliable calibration support.
Laser liquid particle counters depend on precision photodetectors, stable laser sources, calibrated flow systems, and specialized optical chambers, creating substantial procurement and maintenance costs. Japan and the United States maintain important capabilities in advanced optical components, while international sourcing exposes manufacturers to component lead-time variability. In an illustrative instrument cost structure, optical assemblies represent 30% of manufacturing expenditure. A 15% increase in optical component prices raises total manufacturing costs by approximately 4.5%, assuming unchanged input proportions. Calibration and servicing requirements further increase ownership costs for smaller laboratories. Manufacturers are diversifying photodetector suppliers, standardizing optical modules, and developing longer-term component contracts. Modular instrument architectures reduce replacement complexity and strengthen cost control without compromising measurement accuracy.
Advanced particle classification and connected laboratory workflows create opportunities for laser liquid particle counter manufacturers to expand beyond conventional particle concentration measurement. Emerging optical signal processing and machine-learning algorithms support improved differentiation between particle populations and measurement interference. A modeled 20% reduction in manual data review and 15% improvement in reporting efficiency strengthen laboratory productivity. India's pharmaceutical manufacturing ecosystem presents opportunities for validated electronic reporting and automated particulate testing. Integration with laboratory information management systems enables centralized measurement records and faster quality investigations. Equipment suppliers are investing in intelligent signal analysis, standardized communication interfaces, and automated sampling accessories. Companies combining advanced detection with software-enabled laboratory services gain stronger customer retention and recurring calibration opportunities.
Maintaining reliable particle measurements across different liquid properties, instrument configurations, and laboratory environments remains a significant commercialization challenge. Laser scattering responses vary with particle refractive index, fluid characteristics, and optical alignment, complicating cross-instrument comparability. An illustrative 5% measurement deviation near contamination limits can influence product acceptance decisions. Reducing repeat testing from 8% to 4% represents a 50% improvement in testing reliability. Pharmaceutical laboratories must also validate electronic records and analytical procedures under applicable regulatory requirements, including FDA 21 CFR Part 11. Instrument manufacturers are investing in reference materials, automated performance verification, and validated software architectures. Long-term competitiveness depends on demonstrating reproducible measurements, secure data handling, and consistent performance across diverse industrial applications.
• Continuous Monitoring Replaces Periodic Sampling: Semiconductor fabrication facilities are increasing continuous laser particle monitoring across ultrapure-water distribution systems. Moving from four daily samples to 24 hourly measurements increases monitoring frequency sixfold, improving contamination visibility. Japanese instrument manufacturers are expanding online sensor configurations and automated alarm functions, enabling earlier process interventions and reducing dependence on laboratory sampling schedules.
• Miniaturized Optical Systems Improve Portability: Industrial maintenance teams are adopting compact laser particle counters for hydraulic fluid testing and equipment cleanliness verification. A modeled 25% reduction in instrument weight and 20% decrease in setup time improve field-testing productivity. Manufacturers are redesigning optical chambers, integrating rechargeable power systems, and strengthening portable instrument calibration services to support decentralized contamination assessment.
• Pharmaceutical Laboratories Standardize Electronic Records: Pharmaceutical manufacturers are updating particle testing documentation to support validated electronic workflows and audit readiness. FDA 21 CFR Part 11 requirements reinforce electronic record integrity. Automated reporting targeting 30% less documentation time and 40% faster record retrieval strengthens laboratory efficiency. Instrument suppliers are integrating secure user authentication, electronic audit trails, and standardized reporting templates.
• Optical Component Localization Reshapes Procurement: Laser particle counter manufacturers are diversifying precision photodetector, laser diode, and optical chamber sourcing to reduce component availability risks. A modeled 15% reduction in procurement lead times and 10% improvement in inventory turnover strengthen production planning. American and Japanese suppliers are qualifying alternative components, standardizing optical modules, and expanding regional service inventories to protect instrument delivery schedules.
Online Particle Counters dominate the global laser liquid particle counter market with an indicative 44% share in 2025, supported by continuous contamination monitoring across semiconductor ultrapure-water systems and industrial fluid processes. These instruments provide automated particle concentration measurements without requiring repeated manual sample collection, strengthening process visibility and operational responsiveness. Benchtop Particle Counters represent approximately 34% of the modeled market, benefiting from established pharmaceutical quality-control procedures and controlled laboratory testing environments. Manufacturers are improving laser sensitivity, automated sample handling, and digital reporting capabilities to strengthen measurement consistency and laboratory productivity.
Online Particle Counters are positioned as the fastest-growing type as semiconductor fabrication facilities increase continuous cleanliness monitoring requirements. Portable Particle Counters account for an indicative 22%, supporting hydraulic equipment maintenance, field contamination testing, and decentralized industrial inspections. Portable systems prioritize instrument mobility and rapid deployment, while benchtop configurations emphasize repeatability and validated analytical procedures. Equipment suppliers are expanding compact optical detection platforms, developing automated calibration interfaces, and strengthening application-specific service networks. Investment priorities increasingly favor continuous monitoring architectures that connect particle measurement directly with operational quality-control decisions.
Pharmaceutical Quality Control represents the leading application, accounting for an indicative 36% of the global laser liquid particle counter market in 2025. Demand concentrates on injectable drug particulate testing, validated laboratory procedures, and manufacturing quality assurance. Laser-based particle measurement supports consistent detection and classification of particulate contamination in regulated liquid samples. Semiconductor Manufacturing represents approximately 32% of modeled application demand, supported by ultrapure-water monitoring and contamination-sensitive fabrication processes. Equipment manufacturers are strengthening automated sample preparation, optical measurement stability, and validated reporting software to improve laboratory testing efficiency and regulatory documentation.
Semiconductor Manufacturing is positioned as the fastest-growing application as advanced chip production increases requirements for detecting smaller particles in process liquids. Industrial Fluid Monitoring accounts for an indicative 19%, supporting hydraulic cleanliness assessment and preventive equipment maintenance. Water Quality Testing represents approximately 13%, reflecting specialized particle monitoring applications across treatment and industrial water systems. A modeled 20% reduction in sample analysis time strengthens laboratory throughput. Suppliers are developing application-specific optical sensors, integrated monitoring interfaces, and specialized calibration services to address increasingly demanding measurement requirements.
Pharmaceutical Companies dominate the global laser liquid particle counter market with an indicative 38% share in 2025, supported by regulated manufacturing operations, injectable drug testing, and established laboratory quality-control infrastructure. Procurement priorities emphasize validated analytical procedures, instrument traceability, and reliable particulate measurement performance. Semiconductor Manufacturers represent approximately 33% of modeled demand, reflecting extensive ultrapure-water contamination monitoring requirements. Testing Laboratories account for an indicative 17%, supporting outsourced particle analysis, calibration services, and specialized contamination investigations. Equipment suppliers are expanding validated software capabilities, automated sample preparation systems, and technical support agreements to strengthen customer retention.
Semiconductor Manufacturers represent the fastest-growing end-user group as advanced fabrication technologies increase sensitivity to particulate contamination. Water Treatment Plants account for approximately 12%, supporting specialized water cleanliness assessment and process monitoring. A modeled 25% improvement in testing throughput strengthens the operational value of automated instrumentation. Manufacturers are targeting semiconductor customers through high-sensitivity optical systems, continuous monitoring integration, and application-specific calibration services. Competitive positioning increasingly depends on detection performance, instrument uptime, and compatibility with established laboratory and process-control infrastructure.
North America accounted for the largest market share at an estimated 35% in 2025 however, Asia-Pacific is expected to register the fastest growth, expanding at an indicative CAGR of 4.2% between 2026 and 2033.
Semiconductor Infrastructure Expansion and Precision Contamination Monitoring
North America accounted for an estimated 35% of the global laser liquid particle counter market in 2025, supported by semiconductor fabrication, pharmaceutical manufacturing, and advanced analytical instrumentation. The United States leads regional demand through semiconductor process monitoring, injectable drug quality testing, and high-purity liquid analysis. Canada's pharmaceutical manufacturing facilities contribute laboratory testing requirements, while Mexico supports industrial fluid cleanliness monitoring across automotive production. The US CHIPS and Science Act allocated approximately USD 52.7 billion toward semiconductor initiatives, including USD 39 billion in manufacturing incentives. These investments strengthen requirements for ultrapure-water contamination monitoring and high-sensitivity laser particle detection. Instrument manufacturers are expanding automated sampling technologies, calibration services, and validated laboratory software. Regional procurement increasingly prioritizes particle detection sensitivity, measurement traceability, and integration with established contamination-control systems.
United States Market Outlook: The United States maintains a leading position through semiconductor manufacturing investments, pharmaceutical quality assurance, and precision measurement technology development. Beckman Coulter and Particle Measuring Systems provide established contamination analysis capabilities. FDA 21 CFR Part 11 requirements support validated electronic records in regulated laboratories. Semiconductor fabrication expansion in Arizona, Texas, and New York strengthens demand for continuous particle monitoring, sensitive optical detection, and specialized calibration services.
Pharmaceutical Compliance and Industrial Measurement Modernization
Europe represented approximately 24% of global laser liquid particle counter demand in 2025, supported by pharmaceutical manufacturing, precision engineering, and industrial contamination monitoring. Germany, Switzerland, France, and the United Kingdom maintain established requirements for validated particle measurement across regulated production environments. Pharmaceutical manufacturers emphasize particulate testing, electronic documentation, and consistent instrument calibration. EU GMP Annex 1, implemented in August 2023, reinforced contamination-control expectations for sterile medicinal product manufacturing. Industrial equipment operators also apply ISO 4406 cleanliness classifications to monitor hydraulic fluid contamination and reduce machinery wear. European instrument suppliers are developing automated calibration systems, improved laser optical chambers, and standardized reporting interfaces. Competition increasingly centers on measurement reliability, regulatory documentation, and technical servicing capabilities. Regional buyers prioritize instruments compatible with existing laboratory quality-management procedures and industrial maintenance systems.
Germany Market Outlook: Germany maintains strategic importance through industrial machinery manufacturing, hydraulic equipment engineering, and precision analytical instrumentation. PAMAS and HYDAC support particle contamination analysis across hydraulic fluids and laboratory applications. ISO 4406 cleanliness classification uses particle thresholds of 4, 6, and 14 micrometers, supporting standardized fluid condition assessment. German manufacturers emphasize calibrated laser detection, instrument durability, and application-specific testing configurations to serve industrial quality-control requirements.
Semiconductor Manufacturing Scale and Optical Detection Innovation
Asia-Pacific accounted for an estimated 32% of global laser liquid particle counter demand in 2025, supported by semiconductor fabrication, electronics manufacturing, pharmaceutical production, and precision laboratory testing. China, Japan, South Korea, and Taiwan concentrate contamination-sensitive manufacturing operations requiring advanced particle measurement systems. Semiconductor facilities increasingly prioritize ultrapure-water cleanliness and process chemical contamination monitoring to protect production consistency. China's integrated circuit production increased approximately 22% in 2024, demonstrating substantial manufacturing expansion. Japan maintains established expertise in laser optics and precision particle detection, while South Korea supports advanced semiconductor process monitoring. Instrument manufacturers are expanding high-sensitivity laser scattering technologies, automated sample handling, and localized calibration services. Regional competition increasingly favors submicron detection capabilities, instrument stability, and reliable technical support for contamination-sensitive manufacturing facilities.
China Market Outlook: China represents a major application center through semiconductor manufacturing, pharmaceutical production, and industrial fluid contamination analysis. Integrated circuit production exceeded 450 billion units in 2024, reflecting extensive electronics manufacturing activity. Domestic semiconductor development initiatives strengthen demand for ultrapure-water monitoring and precision analytical instruments. Equipment suppliers are expanding regional technical support, calibration capabilities, and integrated laser particle measurement solutions to serve fabrication plants and industrial testing laboratories.
Pharmaceutical Quality Assurance and Industrial Fluid Testing
South America represented an estimated 5% of global laser liquid particle counter demand in 2025, with Brazil accounting for the largest regional application concentration. Pharmaceutical manufacturing, industrial hydraulic systems, mining equipment maintenance, and laboratory contamination analysis support instrument procurement. Brazil maintains established pharmaceutical production and industrial machinery operations, while Argentina contributes regulated laboratory testing requirements. Chile and Peru generate specialized demand through mining equipment maintenance, where hydraulic fluid cleanliness influences machinery reliability. Brazil's pharmaceutical regulatory authority, ANVISA, establishes quality requirements supporting validated analytical testing. Instrument suppliers are strengthening regional distributor partnerships, calibration services, and technical training capabilities. Import dependence and specialized instrument servicing requirements create procurement constraints, encouraging laboratories to prioritize durable optical systems, standardized reporting, and reliable local maintenance support.
Brazil Market Outlook: Brazil leads regional adoption through pharmaceutical manufacturing, industrial equipment maintenance, and regulated laboratory testing. ANVISA's pharmaceutical manufacturing requirements reinforce validated quality-control procedures and reliable analytical instrumentation. Brazil's automotive production exceeded 2.5 million vehicles in 2024, demonstrating substantial industrial activity supporting fluid cleanliness testing. Equipment suppliers are expanding distributor-supported calibration services and technical assistance to improve instrument availability across São Paulo's pharmaceutical and manufacturing clusters.
Industrial Modernization and Hydraulic Reliability Investments
The Middle East & Africa accounted for an estimated 4% of global laser liquid particle counter demand in 2025, supported by energy infrastructure, petrochemical processing, pharmaceutical manufacturing, and industrial equipment maintenance. Saudi Arabia and the United Arab Emirates concentrate demand around industrial modernization and hydraulic equipment reliability programs. South Africa contributes mining machinery maintenance and laboratory contamination analysis requirements. Industrial operators increasingly apply ISO 4406 cleanliness classifications to monitor hydraulic fluid contamination and support preventive maintenance decisions. Saudi Arabia's Vision 2030 industrial diversification initiatives strengthen advanced manufacturing and testing infrastructure development. Equipment suppliers are expanding distributor partnerships, portable contamination testing solutions, and regional calibration services. Procurement priorities emphasize instrument durability, fluid compatibility, and technical support availability, particularly across demanding industrial operating environments.
Saudi Arabia Market Outlook: Saudi Arabia represents an important application market through petrochemical production, industrial machinery maintenance, and pharmaceutical manufacturing development. Saudi Aramco operates extensive industrial infrastructure requiring systematic equipment reliability management. The Kingdom's Vision 2030 program prioritizes industrial diversification and advanced manufacturing capabilities. Instrument suppliers are strengthening partnerships with industrial service providers to support hydraulic contamination testing, laboratory instrumentation, and localized calibration operations.
The global laser liquid particle counter market features competition between precision instrumentation specialists and diversified contamination monitoring suppliers. Beckman Coulter, Particle Measuring Systems, Rion, PAMAS, and Lighthouse Worldwide Solutions collectively represent an indicative 52% market share, reflecting specialized optical technology concentration. Beckman Coulter and Particle Measuring Systems emphasize pharmaceutical testing and semiconductor contamination monitoring, while Rion competes through sensitive optical particle detection. PAMAS targets industrial fluid analysis, whereas Lighthouse Worldwide Solutions focuses on contamination monitoring instrumentation. A modeled 20% reduction in sample processing time increases theoretical laboratory throughput by 25%, strengthening automated instrument positioning. Improving measurement repeatability by 15% supports contamination classification consistency and reduces investigation workloads. Manufacturers are expanding calibration partnerships, developing specialized laser sensors, and integrating digital reporting systems. Competitive differentiation increasingly centers on detection sensitivity, validated software, and technical servicing. Specialized optical components and calibration expertise create entry barriers.
Beckman Coulter, Inc.
Particle Measuring Systems, Inc.
Rion Co., Ltd.
PAMAS Partikelmess- und Analysesysteme GmbH
Lighthouse Worldwide Solutions
HYDAC International GmbH
Parker Hannifin Corporation
TSI Incorporated
Markus Klotz GmbH
Kanomax Japan, Inc.
Spectro Scientific, Inc.
Particle Sizing Systems, LLC
Current laser liquid particle counters employ light scattering, light obscuration, calibrated flow cells, and photodetectors to measure contamination in ultrapure water, injectable formulations, and hydraulic fluids. Automated sampling reduces operator intervention while improving measurement consistency. Compared with manual sample preparation, programmable systems targeting 20% shorter analysis cycles deliver 25% higher theoretical throughput. Online instruments represent an indicative 44% of the market, reflecting demand for continuous monitoring. Pharmaceutical laboratories benefit from validated testing, while semiconductor manufacturers prioritize detection sensitivity and contamination response.
Emerging technologies combine enhanced laser optics, microfluidic sampling, and digital signal processing to distinguish weak scattering signals from measurement noise. A modeled 15% improvement in detection consistency strengthens assessment near cleanliness thresholds. Automated flushing targeting 30% fewer manual cleaning interventions reduces carryover risks and technician workload. Japanese optical specialists and American instrument manufacturers are integrating intelligent diagnostics with laboratory information systems. Suppliers combining sensitive detection with traceable electronic records gain competitive advantages through faster investigations and stronger instrument utilization.
Between 2026 and 2028, disruptive developments will emphasize intelligent particle classification, connected sensors, and predictive calibration diagnostics. A modeled 20% reduction in repeat testing improves laboratory capacity. Manufacturers investing in modular optics and secure connectivity will strengthen operational differentiation.
April 2026: Rion introduced the PT-01F liquid particle counter, developed with AIST and Kioxia. Its three measurement capabilities assess particle size, concentration, and refractive index, improving contamination identification and defect investigations in semiconductor manufacturing. Source: aist.go.jp
December 2025: Beckman Coulter released PharmSpec 3.6 software for HIAC 9703+ liquid particle counters. Windows 11 compatibility, updated pharmacopoeial procedures, and revised calibration workflows strengthen instrument validation, regulatory alignment, and pharmaceutical laboratory testing consistency. Source: trescal.be
October 2025: Rion expanded distribution through Nihon Denkei across 10 Asian countries, covering liquid particle counters, calibration, maintenance, and technical support. The agreement improves regional instrument accessibility and strengthens after-sales infrastructure for semiconductor and industrial laboratories. Source: n-denkei.com
March 2025: TSI introduced its Nano LPM system for semiconductor ultrapure-water monitoring, achieving particle detection down to 10 nanometers. The technology extends contamination visibility beyond conventional optical limitations, enabling earlier process intervention and improved manufacturing quality control. Source: tsi.com
The Laser Liquid Particle Counter Market Report evaluates instrument technologies, contamination monitoring applications, competitive positioning, and industrial adoption between 2026 and 2033. Type segmentation covers Online Particle Counters, Portable Particle Counters, and Benchtop Particle Counters. Application analysis examines Pharmaceutical Quality Control, Semiconductor Manufacturing, Water Quality Testing, and Industrial Fluid Monitoring. End-user coverage includes Pharmaceutical Companies, Semiconductor Manufacturers, Water Treatment Plants, and Testing Laboratories. Online Particle Counters represent an indicative 44% market share in 2025.
Regional analysis encompasses North America, Europe, Asia-Pacific, South America, and the Middle East & Africa, with North America holding an estimated 35% share. Technology coverage includes laser scattering, light obscuration, automated sampling, and digital calibration. The report supports investment planning, product development, supplier benchmarking, regional expansion, and competitive positioning in contamination-sensitive industrial applications.
| Report Attribute/Metric | Report Details |
|---|---|
Market Revenue in 2025 | USD 145.13 Million |
Market Revenue in 2033 | USD 191.1 Million |
CAGR (2026 - 2033) | 3.5% |
Base Year | 2025 |
Forecast Period | 2026 - 2033 |
Historic Period | 2021 - 2025 |
Segments Covered | y Type
By Application
By End-User
|
Key Report Deliverable | Revenue Forecast, Growth Trends, Market Dynamics, Segmental Overview, Regional and Country-wise Analysis, Competition Landscape |
Region Covered | North America, Europe, Asia-Pacific, South America, Middle East, Africa |
Key Players Analyzed | Beckman Coulter, Inc., Particle Measuring Systems, Inc., Rion Co., Ltd., PAMAS Partikelmess- und Analysesysteme GmbH, Lighthouse Worldwide Solutions, HYDAC International GmbH, Parker Hannifin Corporation, TSI Incorporated, Markus Klotz GmbH, Kanomax Japan, Inc., Spectro Scientific, Inc., Particle Sizing Systems, LLC |
Customization & Pricing | Available on Request (10% Customization is Free) |




