
Reports
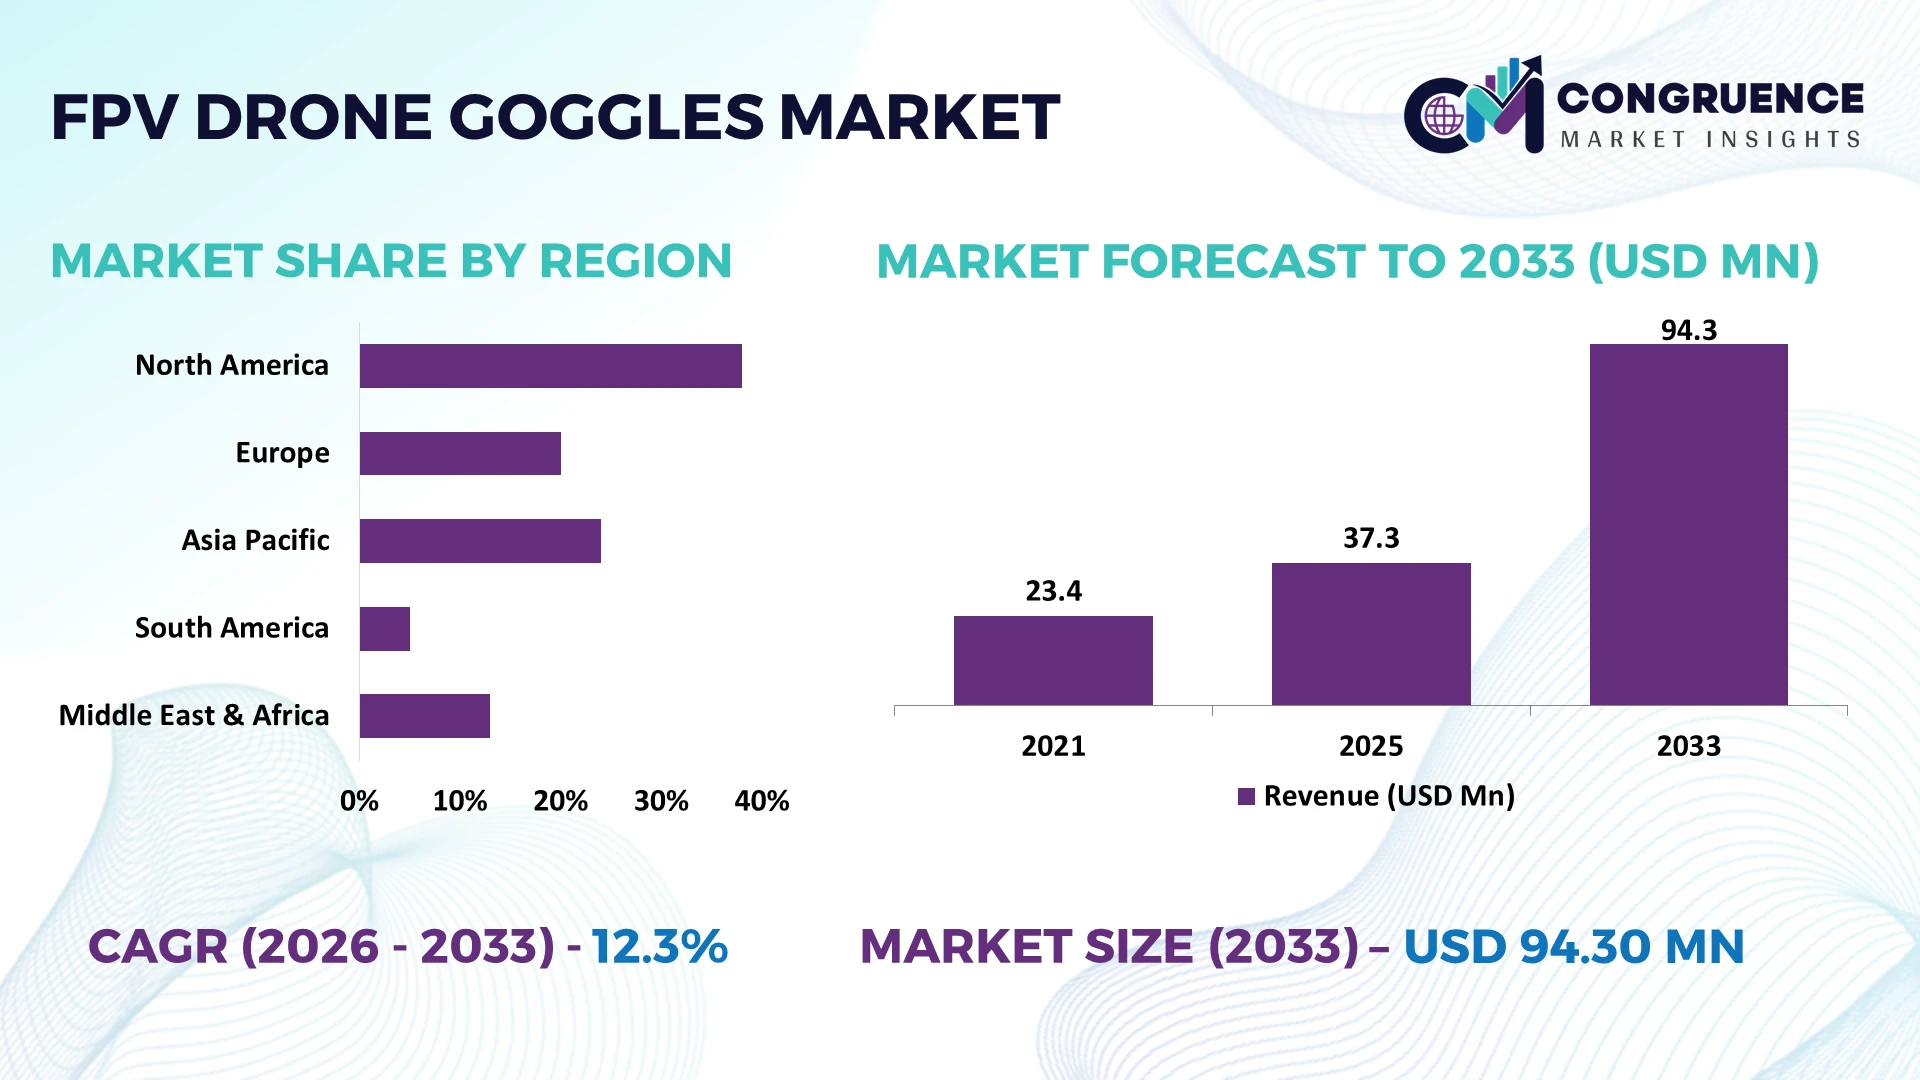
The Global FPV Drone Goggles Market was valued at USD 37.28 Million in 2025 and is anticipated to reach a value of USD 94.3 Million by 2033 expanding at a CAGR of 12.3% between 2026 and 2033. Growth is driven by digital FPV video transmission, low latency OLED displays, immersive drone racing, cinematic drone applications, and expanding professional drone pilot training.
China dominates FPV drone goggles manufacturing through Shenzhen's integrated electronics supply chain and companies including DJI, Walksnail, and Skyzone. DJI's O4 transmission ecosystem supports video transmission distances reaching 15 kilometers under FCC conditions, strengthening digital FPV adoption. Compared with the United States, China's advantage lies in integrated display sourcing, wireless modules, and manufacturing scalability. American restrictions on Chinese drone technology are encouraging supply chain diversification. Chinese manufacturers increasingly prioritize 1080p displays, low latency transmission, and compact optical assemblies for recreational and professional applications.
Strategically, manufacturers should prioritize digital transmission compatibility, targeting 15% lower latency and 20% improved power efficiency to strengthen product differentiation and international distribution competitiveness.
Market Size & Growth: USD 37.28 million in 2025, reaching USD 94.3 million by 2033 at 12.3% CAGR, supported by digital FPV transmission.
Top Growth Drivers: Digital video upgrades target 20% better image clarity, racing applications prioritize 15% latency reduction, and improved optics target 10% efficiency gains.
Short Term Forecast: By 2027, optimized FPV headset designs target 15% lower power consumption through efficient displays and integrated electronics.
Emerging Technologies: OLED microdisplays, AI assisted image enhancement, and digital transmission systems represent 3 technologies advancing immersive flight control.
Regional Leaders: Indicative 2033 allocations place Asia Pacific at USD 44.32 million, North America at USD 25.46 million, and Europe at USD 16.03 million, reflecting manufacturing, racing, and cinematic adoption.
Consumer/End User Trends: Digital FPV platforms target 20% improved visual detail, supporting precision flying and immersive aerial cinematography.
Pilot/Case Example: A proposed 2027 drone racing evaluation targets 15% faster visual response through optimized digital transmission and display processing.
Competitive Landscape: DJI leads premium digital FPV ecosystems; Fat Shark, Walksnail, Skyzone, and Orqa compete through display technology and compatibility.
Regulatory & ESG Impact: FCC transmission requirements influence wireless certification, while efficient displays target 15% lower energy consumption.
Investment & Funding: An illustrative USD 10 million development allocation prioritizes OLED optics, digital video receivers, and international product certification.
Innovation & Future Outlook: Next generation FPV goggles emphasize 3 priorities: lower transmission latency, higher resolution displays, and modular receiver compatibility.
The FPV Drone Goggles Market is shifting from analog video receivers toward integrated digital visualization platforms supporting immersive drone operation. Digital transmission ecosystems improve image clarity, signal stability, and flight information integration, while OLED displays strengthen contrast and visual responsiveness. DJI Goggles 3 supports 1080p displays with refresh rates reaching 100 Hz, demonstrating advances in consumer FPV visualization. Drone racing communities, aerial cinematography operators, and technical training organizations represent important demand segments. Export controls and wireless certification requirements influence international distribution strategies. Manufacturers increasingly differentiate through transmission compatibility, optical ergonomics, battery efficiency, and reliable performance in demanding flight environments.
FPV drone goggles are becoming strategically important as drone manufacturers compete through digital transmission ecosystems, display performance, and integrated flight control capabilities. The transition from analog video feeds toward high definition digital visualization is reshaping product development and component sourcing. DJI's O4 transmission technology supports 1080p video at up to 100 frames per second, strengthening immersive flight precision. China's Shenzhen electronics ecosystem provides manufacturing scale, while American and European developers emphasize specialized racing equipment, optical ergonomics, and independent receiver compatibility.
Digital FPV systems deliver substantially clearer imagery than conventional analog configurations, with 1080p displays providing approximately 125% more horizontal pixels than standard 480p video formats. Manufacturers are investing in OLED microdisplays, adaptive signal processing, and compact wireless receivers to improve flight visibility. Between 2026 and 2028, product development will prioritize reduced transmission latency, wider display compatibility, and improved battery efficiency. Engineering programs targeting 15% lower power consumption strengthen operational endurance and reduce accessory requirements.
A practical deployment involves drone racing teams using digital goggles to identify obstacles and maintain visual control during rapid maneuvering. Manufacturers including DJI, Orqa, and Skyzone are refining receiver ecosystems and strengthening distribution partnerships. Competitive positioning increasingly depends on transmission reliability, optical clarity, and affordable compatibility across drone platforms.
Digital video transmission is accelerating FPV drone goggles adoption by improving visual clarity, signal stability, and pilot awareness during high speed flight. DJI's O4 ecosystem supports 1080p video transmission at 100 frames per second, strengthening precision across recreational and professional drone operations. Product development programs targeting 15% lower latency and 20% better image processing efficiency support improved flight responsiveness. China's established drone electronics manufacturing ecosystem enables rapid integration of wireless modules, optical displays, and flight control interfaces. DJI, Walksnail, and Skyzone are expanding digital receiver compatibility and refining integrated headset designs. Competitive advantage increasingly depends on consistent transmission performance, display responsiveness, and compatibility with established drone platforms.
FPV drone goggles manufacturers face structural limitations involving OLED display costs, specialized wireless chipsets, and proprietary transmission compatibility. Digital goggles require integrated video receivers and processing electronics, increasing manufacturing complexity compared with analog systems. Engineering programs targeting 10% to 15% lower assembly costs must improve component sourcing and production efficiency. Advanced display configurations also require approximately 15% better power management to control battery consumption. China's concentration of drone electronics manufacturing creates sourcing exposure amid American technology restrictions and changing import requirements. Manufacturers are diversifying component suppliers, expanding modular receiver support, and negotiating longer procurement contracts. Commercial scalability increasingly depends on stable semiconductor availability, interoperable transmission standards, and disciplined optical manufacturing costs.
Modular FPV drone goggles create opportunities for manufacturers to support multiple video transmission ecosystems without requiring complete headset replacement. Interchangeable receiver architectures can target 20% lower equipment replacement costs for pilots operating mixed drone fleets. Improved optical calibration and adjustable display systems also offer potential reductions of 15% in setup time during training activities. India's expanding drone training ecosystem provides opportunities for affordable digital goggles supporting pilot certification, technical education, and industrial drone operations. Manufacturers including Orqa, Skyzone, and Walksnail are strengthening receiver compatibility, refining optical systems, and developing specialized distribution partnerships. Competitive differentiation increasingly depends on upgradeable hardware, accessible technical support, and compatibility with established flight training platforms.
Maintaining reliable video transmission across complex operating environments remains a critical execution challenge for FPV drone goggles manufacturers. Wireless interference, signal obstruction, and rapid drone movement can reduce visual consistency during demanding flight conditions. Advanced digital platforms targeting 99% transmission availability must optimize antenna diversity, adaptive encoding, and receiver sensitivity. Engineering programs pursuing 20% longer operating duration also require improved thermal management and efficient display processing. American drone racing environments and industrial training facilities demand predictable performance across changing radio frequency conditions. Manufacturers are investing in signal testing, firmware optimization, and integrated receiver diagnostics. Long term competitiveness depends on consistent visual feedback, dependable software updates, and validated performance under real operating conditions.
High Refresh Rate Displays Gain Priority: FPV goggles manufacturers are upgrading display performance to improve visual continuity during rapid drone maneuvers. DJI Goggles 3 supports refresh rates reaching 100 Hz, while selected competing displays operate at 120 Hz, providing 20% more refresh cycles. Manufacturers are refining display controllers and optical calibration to strengthen competitive positioning among racing enthusiasts and professional pilots.
Integrated Head Tracking Expands Flight Control: Motion sensing goggles are gaining attention as pilots seek more intuitive camera orientation during immersive flight. DJI Goggles 3 incorporates head tracking and a 1080p display, connecting visual movement with compatible drone camera control. Manufacturers are improving inertial sensors and firmware synchronization, while product teams target 15% faster camera repositioning and 10% fewer manual control adjustments.
Compact Optical Designs Reshape Product Portfolios: Manufacturers are reducing headset bulk through improved lens assemblies, integrated electronics, and ergonomic face interfaces. Product development programs target 15% lower headset weight and 20% improved wearing comfort during extended sessions. Chinese electronics manufacturers are refining enclosure tooling and component integration, while specialized brands emphasize adjustable interpupillary distance and replaceable facial padding to improve customer retention.
Wireless Certification Influences International Product Localization: FPV goggles suppliers are adapting transmission configurations to differing radio frequency regulations. FCC and CE operating modes impose different transmission power limits, requiring region specific firmware configurations and certification testing. Manufacturers target 10% shorter approval cycles and 15% fewer compliance related product modifications through earlier regulatory validation, strengthening distribution continuity across international markets.
Digital FPV Goggles represent an estimated 38% of global FPV drone goggles demand, supported by high definition video transmission, integrated receivers, and improved visual clarity. DJI and Walksnail have strengthened digital ecosystems through compatible transmission hardware and advanced display integration. Digital systems increasingly support 1080p visualization, improving obstacle recognition and pilot awareness during complex flight operations. OLED Display Goggles represent the fastest expanding category, supported by increasing preference for high contrast images, compact optical assemblies, and responsive displays. Manufacturers are investing in OLED component sourcing and display calibration, targeting approximately 15% improvements in power efficiency.
Analog FPV Goggles retain relevance among budget conscious pilots and racing communities prioritizing predictable signal behavior and affordable equipment replacement. LCD Display Goggles serve accessible consumer applications where display cost and manufacturing scalability influence purchasing decisions. Box Style Goggles remain important for beginners seeking larger viewing areas and straightforward optical adjustment. Manufacturers are refining modular display architectures, improving ergonomic designs, and expanding compatible receiver options. Product development programs targeting 20% lower optical assembly thickness strengthen premium differentiation, while established analog platforms preserve affordability across entry level applications.
FPV Drone Racing accounts for an estimated 32% of global application demand, supported by competitive flying requirements, specialized equipment preferences, and frequent hardware upgrades. Racing pilots prioritize consistent visual feedback, display responsiveness, and reliable signal reception during rapid maneuvers. Advanced goggles supporting refresh rates reaching 120 Hz improve motion presentation compared with conventional 60 Hz configurations. Recreational Flying represents the fastest expanding application, supported by increasing availability of integrated drone systems and accessible immersive flight equipment. Manufacturers are developing simplified setup procedures, comfortable optical assemblies, and compatible accessories to strengthen consumer adoption.
Aerial Photography applications emphasize visual framing, image clarity, and stable transmission during controlled flight operations. Professional Filming requires dependable visual monitoring and compatibility with specialized camera systems, particularly during complex aerial sequences. Drone Training increasingly uses immersive goggles to develop orientation skills and practical flight control proficiency. Training programs targeting 15% shorter familiarization periods strengthen institutional purchasing justification. DJI, Fat Shark, and Skyzone are expanding product configurations and improving display ergonomics to address differentiated application requirements. Investment priorities increasingly favor reliable video processing, intuitive controls, and application specific hardware packages.
Professional Drone Pilots represent an estimated 35% of global FPV drone goggles demand, supported by aerial imaging, technical flight operations, and specialized equipment requirements. Professional users prioritize display clarity, transmission stability, ergonomic comfort, and compatibility with established drone platforms. High definition goggles supporting 1080p video strengthen visual monitoring during complex operations. Drone Racing Organizations maintain established demand for responsive displays and standardized equipment configurations. Defense Organizations represent the fastest expanding end user category, reflecting increasing interest in immersive unmanned systems training and specialized visual interfaces. Procurement requirements emphasize secure communications, equipment durability, and dependable operational performance.
Film Production Companies require goggles capable of supporting precise camera framing and consistent visual feedback during aerial cinematography. Drone Training Centers prioritize affordable equipment, simplified controls, and durable headset construction for repeated student use. Institutional deployment programs targeting 20% lower equipment maintenance requirements encourage standardized accessories and replaceable components. Manufacturers are strengthening professional distribution partnerships, expanding training oriented product packages, and developing specialized technical support services. Competitive positioning increasingly depends on reliable hardware, platform compatibility, and differentiated solutions for professional and institutional buyers.
Asia Pacific accounted for the largest market share at an estimated 47% in 2025 however, Asia Pacific is expected to register the fastest growth, expanding at an indicative CAGR of 14.5% between 2026 and 2033.
Digital FPV Adoption and Competitive Drone Racing Ecosystems
North America accounted for an estimated 27% of global FPV drone goggles demand in 2025, supported by established drone racing communities, aerial cinematography, and professional pilot training. The United States dominates regional purchasing through specialized FPV equipment retailers, competitive racing organizations, and digital transmission adoption. DJI, Fat Shark, and Orqa compete through display clarity, receiver compatibility, and pilot ergonomics. The Federal Aviation Administration's Remote ID requirements influence drone equipment purchasing and operational planning, particularly among commercial operators. Advanced FPV systems supporting 1080p video transmission strengthen visual monitoring during technical flight operations. Manufacturers are expanding online distribution, developing compatible accessories, and improving technical support capabilities. Regional demand increasingly favors dependable video reception, adjustable optical configurations, and equipment suitable for repeated training sessions. Competitive positioning depends on product availability, transmission reliability, and specialized customer support.
United States Market Outlook: The United States maintains a strong FPV drone goggles ecosystem through recreational flying communities, professional aerial imaging, and established drone training infrastructure. The FAA requires registration for drones weighing more than 250 grams when operated recreationally, with applicable exceptions and separate commercial requirements. American equipment distributors emphasize certified wireless configurations, reliable warranty services, and compatibility with established digital transmission systems. Professional pilots increasingly prioritize high resolution displays and dependable technical support.
Regulatory Harmonization and Specialized FPV Equipment Development
Europe represented an estimated 17% of global FPV drone goggles demand in 2025, supported by recreational drone flying, professional aerial cinematography, and established racing communities. Germany, France, and the United Kingdom maintain important consumer and professional equipment markets. European suppliers emphasize wireless certification, receiver compatibility, and specialized optical performance. The European Union Aviation Safety Agency's drone operating framework influences training requirements and operational procedures, while CE compliance affects wireless equipment distribution. Orqa contributes specialized FPV hardware development through its Croatian engineering operations. Advanced goggles featuring OLED displays and adjustable optical configurations strengthen product differentiation among experienced pilots. Manufacturers are expanding regional distribution partnerships, refining firmware configurations, and improving repair services. Commercial success increasingly depends on regulatory compliance, accessible replacement components, and reliable product performance across different operating environments.
Germany Market Outlook: Germany benefits from established electronics distribution networks, engineering expertise, and active recreational drone communities. The country's aviation authority framework supports structured drone operation and pilot competency requirements. European open category rules distinguish operations through A1, A2, and A3 subcategories, influencing training and equipment selection. German distributors prioritize CE compliant transmission equipment, dependable technical documentation, and compatibility with established FPV systems. Specialized retailers support demand for premium displays and replaceable components.
Integrated Electronics Manufacturing and Digital Transmission Leadership
Asia Pacific dominated the global FPV drone goggles market with an estimated 47% share in 2025, supported by integrated electronics manufacturing, wireless communication technology, and established drone equipment supply chains. China maintains the strongest manufacturing position through Shenzhen's electronics ecosystem and companies including DJI, Skyzone, and Walksnail. Japan contributes precision optical engineering, while South Korea supports advanced display and semiconductor technologies. Chinese manufacturers increasingly integrate high resolution displays, compact receivers, and optimized antenna configurations into consumer FPV systems. DJI's O4 video transmission technology supports 1080p visualization at 100 frames per second, demonstrating advanced digital transmission capabilities. Manufacturers are strengthening component sourcing, expanding international distribution, and refining display manufacturing processes. Regional competitiveness depends on efficient electronics integration, rapid product development, and reliable access to optical and wireless communication components.
China Market Outlook: China maintains a manufacturing advantage through Shenzhen's concentrated drone electronics suppliers, optical component manufacturers, and wireless module developers. DJI, Skyzone, and Walksnail support product development across integrated digital and traditional FPV systems. DJI Goggles 3 incorporates dual 1080p displays, demonstrating the country's advanced consumer visualization capabilities. Chinese manufacturers prioritize component integration, automated electronics assembly, and international distribution partnerships. Export restrictions and changing wireless certification requirements influence product localization and supply chain planning.
Recreational Drone Adoption and Aerial Imaging Applications
South America accounted for an estimated 5% of global FPV drone goggles demand in 2025, supported by recreational flying, aerial photography, and specialized drone training activities. Brazil represents the largest regional consumer and professional equipment market, followed by Argentina, Chile, and Colombia. FPV equipment adoption is concentrated around urban drone communities, specialist electronics retailers, and professional aerial imaging operators. Imported digital goggles provide access to 1080p visualization, while analog systems remain relevant for cost sensitive users. Brazil's telecommunications certification requirements influence wireless equipment imports and distribution procedures. Manufacturers and distributors are strengthening local retail partnerships, improving technical support, and expanding compatible accessory availability. Import duties, exchange rate volatility, and limited specialized repair infrastructure influence purchasing decisions. Commercial competitiveness depends on affordable equipment configurations, dependable aftersales support, and compliant wireless transmission systems.
Brazil Market Outlook: Brazil maintains the strongest regional position through its established consumer electronics distribution networks and professional drone services sector. São Paulo supports concentrated FPV equipment retailing and specialized pilot communities. The National Telecommunications Agency, ANATEL, regulates telecommunications equipment certification, influencing wireless goggles distribution. Brazilian importers prioritize certified radio equipment, accessible replacement components, and competitive pricing. Local training providers support demand for entry level goggles and durable equipment suitable for repeated instructional use.
Drone Training Infrastructure and Professional Visualization Demand
Middle East & Africa represented an estimated 4% of global FPV drone goggles demand in 2025, supported by professional drone operations, technical training, and recreational flying communities. The United Arab Emirates and Saudi Arabia maintain important markets through aviation technology investment, digital infrastructure development, and professional aerial imaging activities. South Africa contributes demand through recreational FPV communities and specialized drone training organizations. Regional buyers prioritize reliable video transmission, equipment durability, and compatibility with established drone platforms. Advanced digital goggles supporting 1080p visualization improve flight monitoring during professional training activities. Aviation regulations and wireless equipment approval requirements influence market access and purchasing procedures. Manufacturers are expanding regional distribution relationships, improving technical support, and developing training oriented product packages. Commercial opportunities depend on regulatory compliance, dependable equipment servicing, and accessible professional training infrastructure.
United Arab Emirates Market Outlook: The United Arab Emirates maintains a strategically important position through its aviation technology ecosystem, commercial drone services, and advanced digital infrastructure. Dubai and Abu Dhabi support professional aerial imaging and technical training activities. The General Civil Aviation Authority oversees national aviation requirements, while local authorities establish additional operating conditions. Equipment suppliers emphasize approved wireless configurations, reliable video transmission, and professional technical support. Institutional buyers prioritize durable goggles compatible with structured pilot training programs.
DJI competes against Walksnail and HDZero in digital FPV transmission ecosystems, while Fat Shark, Skyzone, and Orqa differentiate through optics, ergonomics, and receiver flexibility. The leading five suppliers hold an indicative combined 65% market share, reflecting concentrated technology development and established distribution networks. DJI emphasizes integrated hardware and proprietary transmission compatibility, whereas specialist manufacturers prioritize modular accessories and pilot customization. Advanced display configurations target 15% lower power consumption, while optical redesigns pursue 20% lighter headset assemblies. Manufacturers are expanding semiconductor partnerships, refining OLED integration, and strengthening international distribution agreements. Competition is shifting toward digital transmission reliability, premium visualization, and ecosystem compatibility rather than standalone headset specifications. Wireless certification requirements, specialized optical manufacturing, and proprietary communication protocols create substantial entry barriers. Competitive success requires dependable signal performance, accessible replacement components, disciplined manufacturing costs, and differentiated product support across recreational and professional applications worldwide.
DJI Technology Co., Ltd.
Fat Shark
Orqa FPV
Skyzone
CaddxFPV
HDZero
Eachine
BETAFPV
EMAX
GEPRC
iFlight
Foxeer
FLYSIGHT
TOPSKY
Current FPV drone goggles integrate digital video receivers, OLED microdisplays, antenna diversity, and low latency image processing. DJI's O4 ecosystem delivers 1080p transmission at 100 frames per second, while HDZero emphasizes predictable transmission latency for competitive racing. Compared with conventional 60 Hz displays, 120 Hz panels provide 100% more refresh opportunities, improving motion presentation during rapid maneuvers. Premium digital platforms increasingly support integrated recording and telemetry overlays, reducing reliance on separate monitoring equipment. Manufacturers prioritize display responsiveness, receiver sensitivity, and optical calibration to differentiate products.
Emerging technologies include adaptive video encoding, micro OLED integration, and intelligent antenna switching. Engineering targets of 15% lower display power consumption and 20% improved signal recovery would strengthen flight endurance and visual continuity. Modular receiver architectures also support compatibility across established drone systems, reducing equipment replacement requirements. Chinese manufacturers benefit from concentrated semiconductor sourcing, while European specialists emphasize customizable racing configurations and independent firmware development.
Between 2026 and 2028, disruptive innovation will focus on predictive signal management, advanced optical miniaturization, and integrated flight telemetry. Development programs targeting 10% lower processing latency strengthen pilot responsiveness. Manufacturers investing in efficient wireless chipsets, interoperable firmware, and scalable optical assembly gain stronger competitive positioning across professional and recreational applications.
April 2024: DJI introduced Goggles 3 alongside Avata 2, incorporating dual 1080p displays and Real View technology. The launch improved immersive flight visualization and integrated motion control, strengthening DJI's consumer FPV ecosystem and simplifying pilot access to digital flying. Source: dji.com.
June 2025: CaddxFPV introduced Walksnail Avatar HD Goggles L, featuring a single screen architecture and integrated head tracking. The product broadened entry level digital FPV accessibility, reducing equipment complexity while expanding the company's reach among beginner pilots and recreational users. Source: caddxfpv.com.
July 2025: HDZero released Goggle 2 with integrated analog reception, improved optical protection, and wireless mirroring. Its 90 Hz OLED displays support responsive visualization, while combined digital and analog capabilities reduce accessory requirements and strengthen equipment flexibility for racing pilots. Source: intofpv.com.
April 2026: Japan's Ground Self Defense Force procurement documentation identified Skyzone SKY04X Pro analog goggles and Walksnail Avatar Goggles X digital equipment for drone training. The specification included 60 FPS recording capability, demonstrating institutional requirements for specialized pilot visualization hardware. Source: mod.go.jp.
The FPV Drone Goggles Market Report evaluates product development, manufacturing capabilities, application demand, and competitive strategies between 2026 and 2033. Type segmentation covers Analog FPV Goggles, Digital FPV Goggles, OLED Display Goggles, LCD Display Goggles, and Box Style Goggles. Application analysis examines FPV Drone Racing, Aerial Photography, Recreational Flying, Drone Training, and Professional Filming. End user coverage includes Professional Drone Pilots, Drone Racing Organizations, Film Production Companies, Drone Training Centers, and Defense Organizations.
Regional assessment covers North America, Europe, Asia Pacific, South America, and Middle East & Africa, examining manufacturing concentration, distribution infrastructure, and regulatory requirements. Technology analysis evaluates 1080p displays, 120 Hz visualization, digital receivers, antenna diversity, and optical ergonomics. Competitive assessment supports investment prioritization, supplier selection, product localization, distribution expansion, and strategic positioning across professional and recreational FPV ecosystems.
| Report Attribute/Metric | Report Details |
|---|---|
Market Revenue in 2025 | USD 37.28 Million |
Market Revenue in 2033 | USD 94.3 Million |
CAGR (2026 - 2033) | 12.3% |
Base Year | 2025 |
Forecast Period | 2026 - 2033 |
Historic Period | 2021 - 2025 |
Segments Covered | By Type
By Application
By End-User
|
Key Report Deliverable | Revenue Forecast, Growth Trends, Market Dynamics, Segmental Overview, Regional and Country-wise Analysis, Competition Landscape |
Region Covered | North America, Europe, Asia-Pacific, South America, Middle East, Africa |
Key Players Analyzed | DJI Technology Co., Ltd., Fat Shark, Orqa FPV, Skyzone, CaddxFPV, HDZero, Eachine, BETAFPV, EMAX, GEPRC, iFlight, Foxeer, FLYSIGHT, TOPSKY |
Customization & Pricing | Available on Request (10% Customization is Free) |




